29/10/2026

Գայանե․

Ներքին գործուղումների ժամանակ ինչպե՞ս է հաշվարկվում ճանապարհածախսը։ Գիտեմ, որ աշխատավայրից 30 կմ-ից ավել հեռավորության վրա գտնող վայրերի համար հաշվարկվում է օրապահիկ և գիշերակաց։ Իսկ ինչպե՞ս է հաշվարկվում երթուղու երկարությունը։ Եթե գումարը հատկացվում է հանրային տրանսպորտի գներով, արդյո՞ք երթուղու երկարությունը հաշվարկվում է այդ տրանսպորտի երթուղով, թե՞ կա ինչ ոչ ցանկ նորմատիվ իրավական ակտով սահմանված։

Գևորգ․

Բարև ձեզ: Կարի արտադրությունը, որը այժմ աշխատում է որպես միկրոձեռնարկատիրություն, և տարեկան շրջանառությունը չի գերազանցում 24 մլն-ը, 2025 թվականի հարկային փոփոխություների արդյունքում կարո՞ղ է մնալ որպես միկրոձեռնարկատիրություն: Եթե այո, աշխատելու է նույն կերպ, ինչ 2024-ին, թե՞ այլ փոփոխություններ կան։ Շնորհակալ կլինեմ արձագանքի համար:

Նոնա․

Բարև Ձեզ: Կազմակերպությունն աշխատում է հարման ընդհանուր դաշտում: 2024 թվականի փետրվար ամսվա համար մարտին 21-ին ՊԵԿ դիմում է ներկայացվել պարզեցված ընթացակարգով ԱԱՀ-ի փոխհատուցվող գումարի վերադարձի վերաբերյալ, սակայն հաշվանցման ենթակա գումարների 90 տոկոսը չի հիմնավորվել ՊԵԿ-ի կողմից (տացված հարկային հաշիվները չեն ստորագրվել սահմանված ժամկետում), և դիմումը մերժվել է, հետագայում ԱԱՀ միասնական հաշվարկը ճշտվել է, և փոխհատուցման ենթակա գումարը արդեն ստացվել է ուղումնասիրությամբ ընթացակարգով: Արդյո՞ք հետագա ամիսների փոխհատուցվող գումարները հնարավոր է ստանալ պարզեցված ընթացակարգով, թե՞ տվյալ տարվա համար պետք է ՊԵԿ ներկայացվի միայն ուսումնասիրությամբ ընթացակարգով դիմումներ:

Վահե․

Ողջույն, հարգելի հաշվապահներ, հարցս հետևյալն է․ եթե կազմակերպությունն ունի դեբիտորական պարտքեր վաճառված ապրանքների գծով, և ունի ստացված փոխառություն միակ տնօրեն-սեփականատիրոջից, կարո՞ղ է արդյոք պահանջի իրավունքը փոխանցել տնօրենին և այդ գումարի չափով նվազեցնել փոխառության պարտավորության գումարը:

Ընկերություն՝ Babayans Accounting Center
Հասցե՝ ք. Երևան, Արաբկիր
Էլ․ փոստ՝ hr@babayans.am
Թափուր աշխատատեղ՝ Հաշվապահական հաշվառման դասավանդող / հաշվապահ
Աշխատանքի նկարագրություն՝

  • Babayans Accounting Center-ը աշխատանքի է հրավիրում հաշվապահական հաշվառման դասավանդման մասնագետի։
  • Դասերը նախատեսվում են շաբաթական 2 անգամ՝ 1.5-2 ժամով
  • Դասավանդման հետ մեկտեղ նաև կա աշխատանքի հնարավորություն հաշվապահական գրասենյակում որպես հաշվապահ։

Պարտականություններ`

  • – Հաշվապահական հաշվառման հիմունքների դասավանդում
  • – Հարկային և աշխատանքային օրենսդրությունների դասավանդում
  • – ՀԾ Հաշվապահ ծրագիրի և էլեկտրոնային համակարգերի դասվանդում

Պահանջներ՝

  • Պարտադիր մասնագիտական կրթություն
  • Առնվազն 1 տարվա դասավանդման փորձ
  • ՀԾ-հաշվապահ ծրագրի գերազանց իմացություն

Այլ նշումներ՝

Աշխատանքային օրեր և ժամեր – կախված դասավանդման գրաֆիկից
Հասցեն՝ ք․ Երևան, Արաբկիր, Նաիրի Զարյան 22ա

Հետաքրքրված անձանց խնդրում ենք ինքնակենսագրականները ուղարկել hr@babayans.am էլեկտրոնային փոստին։

Արև Հայրապետյան․

Ողջույն, հարգելի հաշվապահներ, խնդրում եմ պարզաբանել. շրջ. հարկով աշխատող ԱՁ-ն ֆիզ. անձին հոկտեմբերին վարձակալությամբ տարածք է տրամադրել: Եռամսյակային շրջանառության հարկի հաշվետվության մեջ պե՞տք է արտացոլվի վարձակալության գումարը, թե՞ 2024թ.-ի հայտարարագրով ներկայացվի:

Արամ․

Բարև Ձեզ։ ՍՊԸ դադարեցման փուլում է, գրանցվել է, բայց գործնեություն չի ծավալել։ Հիմա ԵԱՏՄ սարքավորում պետք է ձեռք բերի գործնեության թեստավորման համար, կառաջանա՞ արդյոք 20 ԱԱՀ վճարելու պահանջ։

Անուշ․

Բարև ձեզ, խնդրում եմ պարզաբանել հետևյալ հարցը. ՀՎՀՀ ստացած ինքնազբաղված անձը որևէ հաշվետվություն ներկայացնու՞մ է, թե՞ ոչ, և ի՞նչ հարկեր պետք է վճարի։ Շնորհականություն։

Հայկ․

Բարև Ձեզ։ 2025 թվականից շրջանառության հարկ վճարողները եթե հաշվարկային փաստաթղթով կամ ՀԴՄ-ով ձեռքբերում չեն կատարում, պե՞տք է 20 տոկոս եկամտային հարկ վճարեն։ 2025 թվականից շրջանառության հարկ վճարողները պե՞տք է պահեն պահեստի մնացորդ։ Կխնդրեի օրենքի հղումը ուղարկեք։

Հարություն․

Բարև Ձեզ: Հարկման ընդհանուր և հատուկ համակարգերում գործող կազմակերպությունները արդյո՞ք կարող են 5 տարի ժամկետով, զրո տոկոսով փոխառության պայմանագիր կնքել հիմնադիրի, այլ ֆիզ. անձի կամ այլ կազմակերպության հետ: Եթե կա որևէ սահմանափակում, խնդրում եմ հղում անել: Կանխավ շնորհակալություն:

Հայկ․

Բարև ձեզ: Ծառայություն մատուցող կազմակերպությունը աշխատում է ԱԱՀ-ով: Ձեռք բերված նյութերի մի մասը հետ է վերադարձրել, դիմացի կողմը դուրս է գրել ճշգրտող հաշիվ: Վերադարձի ձևակերպումը այսպե՞ս կլինի. դտ 521 – կտ 211, դտ 521 – կտ 226: Նախապես շնորհակալություն։

Անահիտ․

Պահանջվում է ներկայացնել սինթետիկ ձևակերպումը և հաշվարկել բանկի օգուտ և վնասը: Ֆիզիկական անձն իր դոլարային հաշվից ցանկանում է կանխիկացնել 200 եվրո: Տվյալ օրվա փոխարժեքի տվյալներն են․

Դոլար Եվրո
Առք-483, 529
Վաճառք-487, 533
ԿԲ-485,87 528,43

Պահանջվում է ներկայացնել սինթետիկ ձևակերպումը և հաշվարկել բանկի օգուտ և վնասը:

Դիտել այլ հաշվապահական խնդիրներ

Աննա․

Բարև Ձեզ: Հարցս հետևյալն է՝ եթե աշխատողի հաստիքը փակվում է, բայց նրան առաջարկվում է այլ հաստիք նույն կազմակերպությունում նախքինից ցածր աշխատավարձով: Ինչպե՞ս ճիշտ վարվել այս դեպքում, արդյո՞ք ճիշտ կլինի նրան ծանուցել հաստիքի կրճատման մասին և կնքել համաձայնագիր աշխատանքային պայմանագրում փոփոխություններ կատարելու վերաբերյալ:

Նարեկ․

Բարև Ձեզ, հարցս հետևյալն է. շրջանառության հարկով աշխատող կազմակերպությունը, որն իրականացնում է ծառայության մատուցում, ամսվա կտրվածքով իր հասույթից փոխանցում է ծախսերը, իսկ մնացած գումարը փոխանցում է հիմնադիրի հաշվին։ Ի՞նչ խնդիր կարող է ունենալ կազմակերպությունը։

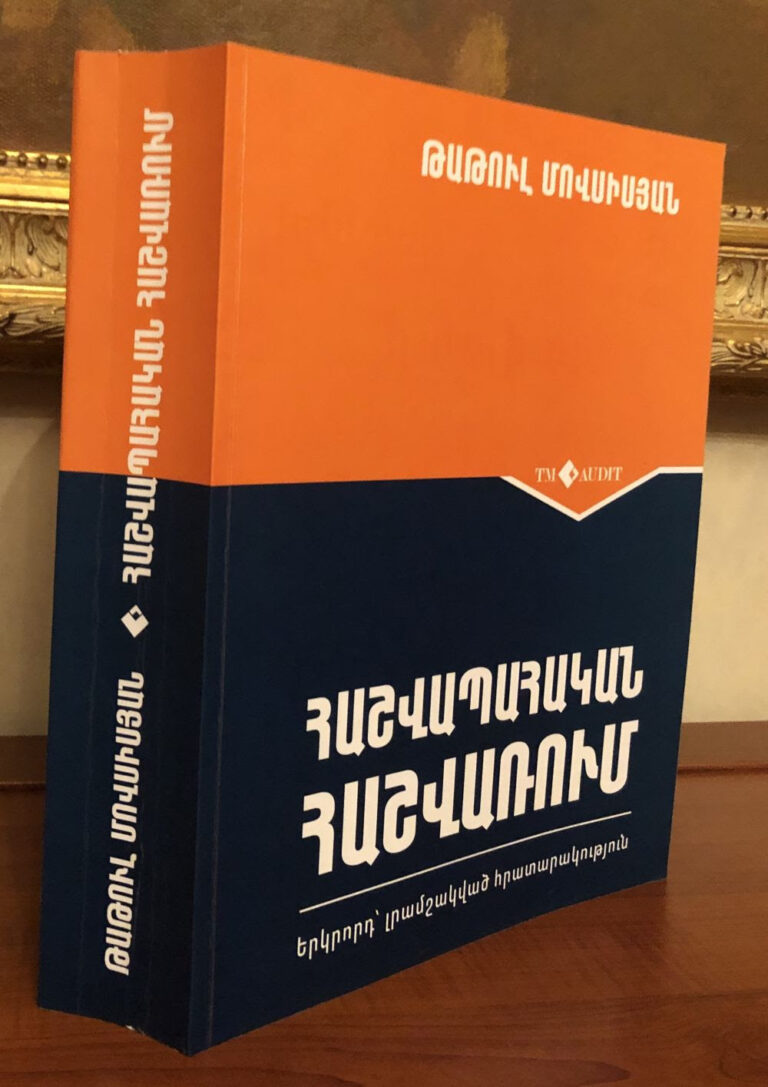
Գիրքը նախատեսված է հաշվապահական հաշվառումն ինքնուրույն ուսումնասիրող սկսնակների, ուսումնական հաստատությունների դասախոսների և ուսանողների, ինչպես նաև կազմակերպությունների հաշվապահների, ֆինանսահաշվային ոլորտի այլ աշխատողների համար:

Այս հրատարակությունն անդրադարձել է նաև ՖՀՄՍ-ներում և Հարկային Օրենսգրքում վերջին տարիներին կատարված փոփոխություններին, ինչպես նաև ընդգրկվել են նոր թեմաներ, այդ թվում.

  • Հասույթ. կատարման պարտականություն, գործարքի գին, ճանաչում և չափում (ՖՀՄՍ 15)
  • Վարձակալություն. դասակարգում, ճանաչում և չափում, կարճաժամկետ և փոքրարժեք ակտիվների վարձակալություն (ՖՀՄՍ 16)
  • Գյուղատնտեսություն. կենսաբանական ակտիվներ և գյուղատնտեսական արտադրանք, բերքատու բույսեր (ՀՀՄՍ 16, ՀՀՄՍ 41)
  • Ֆինանսական գործիքներ. դասակարգում, չափում, դեֆոլտ և ակնկալվող պարտքային կորուստներ (ՖՀՄՍ 9)
  • Արտարժույթով տրված և ստացված կանխավճարներ (ՀՀՄՍ 21)
  • Փոխառության ծախսումների կապիտալացում (ՀՀՄՍ 23)
  • Հայեցակարգային հիմունքներ, ՀՀ-ում հաշվապահական հաշվառման նոր կարգավորումներ:

Նյութի մատուցման պարզ ու հստակ շարադրանքը, տրամաբանական հաջորդականությունը, ուսումնասիրած թեմաների ընկալումը ստուգող հարցերի ու առաջադրանքների առկայությունը թույլ են տալիս մատչելի և դյուրին դարձնել յուրացումը և նախանշել օգտագործողների շատ լայն շրջանակ:

Ծանոթանալ գրքի բովանդակությանը

Գիրքը ձեռք բերելու համար կարող եք զանգահարել (011) 607081, (091) 583121, (094) 583121

Անահիտ․

Բարև Ձեզ։ Կազմակերպությունն ունի 2 սեփականատեր՝ 50% բաժնեմասերով։ 2024թ․-ի նոյեմբերին մի սեփականատերը մյուսին է փոխանցել իր բաժնեմասը։ 2024թ․-ի ընթացքում կուտակված շահույթը ինչպե՞ս պետք է բաշխել։ Իմ կարծիքով մինչև նոյեմբեր կուտակված շահույթը պետք է բաշխել հավասարաչափ, փոփոխությունից հետոյինը՝ ամբողջությամբ վճարել 100% բաժնեմասով սեփականատիրոջը։

Միքայել․

Հարգելի հաշվապահներ, կազմակերպության միակ մասնակիցը փոխվել է (մասնաբաժինը նվիրատվության կարգով տվել է այլ անձի), ստացվում է՝ պե՞տք է ներկայացնել նոր իրական շահառուի հայտարարագիր, և ի՞նչ ժամանակահատվածում։ Շնորհակալություն։

Տիգրան․

Ողջույն, հարգելի գործընկերներ, մի քանի հարց ունեմ համատրիությունների գործունեության հետ կապված․

1․ Արդյո՞ք համատիրությունները չեն կարող աշխատել շրջանառության հարկով

2․ Եթե պարտադիր ընդհանուր հարկման համակարգում է գործելու, ապա իրավաբանական անձանցից անդամավճար ստանալու համար պե՞տք է հարկային հաշիվ գրել և ԱԱՀ վճարել, թե՞ հաշիվ վավաերագիր

3. Իրավաբանական անձանց մասով դուրս գրված հաշիվներից առաջանու՞մ է շահութահարկ

Հովհաննես․

Հարգելի հաշվապահներ, խնդրում եմ պարզաբանեք․

1․ Արտադրական գործունեությունից ստացվող եկամուտներից արդյո՞ք նվազեցվում է տարածքի (արտադրամասի) վարձակալության վճարը (վարձակալությունը ստանում ենք կազմակերպությունից, և առկա է հաշիվ վավերագիր)

2․ Պետական աջակցության ենթակա գործունեության տեսակներով զբաղվող տնտեսվարող սուբյեկտները 01․01․2025-ից շարունակու՞մ են վճարել 5% շրջանառության հարկ, անկախ այն փաստից հարկային արտոնություններից օգտվելու հավաստագիր ստացել են, թե ոչ

3․ Այլ գործունեությունից ստացվող եկամուտներից նվազեցվում են անմիջականորեն կապված ծախսեր, եթե այդ ծախսերը կատարվում են ՀՀ-ից դուրս, և առկա չէ հաշիվ վավերագիր

Կանխավ շնորհակալություն։

Տիգրան․

Բարև ձեզ։ Ֆիզ․ անձը ՀՎՀՀ-ով տարածք է տվել վարձակալության պայմանագրով ԱՁ-ին և պայմանագրի ժամկետը լրանալուն պես դադարեցնում է գործարքը: Հարկը վճարել է ԱՁ-ի հաշվապահը։ Ի՞նչ է պետք ներայացնել հարկային մարմին գործարքը դադարեցնելու համար։

Աննա․

Հարգելի հաշվապահներ, կասե՞ք խնդրեմ՝ ՍՊԸ, որն աշխատում է ԱԱՀ-ով, իրականացնում է կանոնավոր ուղևորափոխադրում ոչ ներքաղաքային, հասույթը մուտքի օրդերով մուծվում է դրամարկղ, այս գործունեության համար չկա ՀԴՄ կտրոն, մինչև սեպտեմբերի մեկը գործունեությունը հարկվում է պետ տուրքով ամսական, այս դեպքում ԱԱՀ հաշվարկի ո՞ր տողում պետք է լրացվի հասույթը ու գանձվի ԱԱՀ: Կանխավ շնորհակալ եմ։