Թեստ – 7 հարց շահութահարկի կանխավճարի հաշվարկման վերաբերյալ (թեստ #43) Թեստ – 7 հարց շահութահարկի կանխավճարի հաշվարկման վերաբերյալ (թեստ #43) Accountant.am 18/03/2026 0 473 Created on Մարտ 18, 2026 By Accountant.am Թեստ - 7 հարց շահութահարկի կանխավճարի հաշվարկման վերաբերյալ (թեստ #43) 1 / 7 Կազմակերպության նախորդ տարվա շահութահարկը կազմել է 5 000 000 դրամ, իսկ նախորդ եռամսյակի եկամուտը՝ 80 000 000 դրամ։ Որքա՞ն կկազմի տվյալ եռամսյակի շահութահարկի կանխավճարը․ 1 600 000 դրամ 1 200 000 դրամ 1 000 000 դրամ 2 / 7 Կազմակերպության նախորդ տարվա շահութահարկը կազմել է 6 000 000 դրամ, իսկ նախորդ եռամսյակի եկամուտը՝ 20 000 000 դրամ։ Որքա՞ն կկազմի տվյալ եռամսյակի շահութահարկի կանխավճարը․ 400 000 դրամ 800 000 դրամ 1 200 000 դրամ 3 / 7 Եթե շահութահարկ վճարողը ընթացիկ տարում է գրանցվել, ապա տվյալ տարում․ Կատարում է շահութահարկի կանխավճար Վճարում է նախորդ եռամսյակի եկամտի 2%-ը Շահութահարկի կանխավճար չի կատարում 4 / 7 Կազմակերպության նախորդ տարվա շահութահարկը կազմել է 800 000 դրամ, իսկ նախորդ եռամսյակի եկամուտը՝ 50 000 000 դրամ։ Որքա՞ն կկազմի տվյալ եռամսյակի շահութահարկի կանխավճարը․ 160 000 դրամ 800 000 դրամ 1 000 000 դրամ 5 / 7 Եթե նախորդ տարվա շահութահարկի հաշվարկը դեռ չի ներկայացվել, ապա շահութահարկի կանխավճարը հաշվարկվում է՝ Նախորդ եռամսյակի եկամտի 2%-ից Վերջին հաշվետու տարվա շահութահարկի 20%-ով հաշվարկվող գումարի և նախորդ եռամսյակի եկամուտների 2%-ով հաշվարկվող գումարի նվազագույնի չափով Ընկերության ընթացիկ տարվա եկամտից 6 / 7 Եթե կազմակերպությունը գրանցվել է 2025թ․-ին, և 2025թ․ շահութահարկի հաշվարկը ներկայացվում է 2026թ․ մարտի 20-ից հետո, ապա 2026թ․ I եռամսյակի համար՝ Վճարում է նախորդ եռամսյակի եկամտի 2%-ը Վճարում է տվյալ եռամսյակի 2%-ը Շահութահարկի կանխավճարի պարտավորություն չի առաջանում 7 / 7 Եթե կազմակերպությունը 2024թ․-ի համար ունեցել է 4,000,000 դրամ շահութահարկ, բայց 2025թ․ IV եռամսյակում հասույթ չի ունեցել, և 2025թ․ հաշվարկը ներկայացվում է 2026թ․ մարտի 20-ից հետո, ապա 2026թ․ I եռամսյակի համար՝ Կատարում է 800 000 դրամ կանխավճար Վճարում է հասույթի 2%-ը Կանխավճարի պարտավորություն չի առաջանում 0% Restart quiz
Թեստ – Առողջության համընդհանուր ապահովագրություն (թեստ #42) Թեստ – Առողջության համընդհանուր ապահովագրություն (թեստ #42) Accountant.am 16/01/2026 0 709 Created on Հունվար 16, 2026 By Accountant.am Թեստ - Առողջության համընդհանուր ապահովագրություն (թեստ #42) 1 / 13 Ովքե՞ր են հանդիսանում պարտադիր ապահովագրավճար կատարող Մինչև 200 001 դրամ աշխատավարձ ստացող վարձու աշխատողները 200 001 դրամ և ավելի աշխատավարձ ստացող վարձու աշխատողները Մինչև 18 տարեկան անձինք 65 տարեկանից բարձր անձինք 2 / 13 Ո՞ր դեպքում են անհատ ձեռնարկատերերը 2026թ-ին համարվում պարտադիր ապահովագրավճար կատարող Եթե 2025թ․ արդյունքներով ներկայացրել են մինչև 2 400 000 դրամ եկամուտ 200 001 դրամից ավելի եկամուտ ունենալու դեպքում 500 001 դրամից ավելի եկամուտ ունենալու դեպքում Եթե 2025թ․ արդյունքներով ներկայացրել են 2 400 001 դրամից ավելի եկամուտ 3 / 13 Որքա՞ն ապահովագրավճար են վճարում 200 001-ից 500 000 դրամ աշխատավարձ ստացող վարձու աշխատողները 4 800 դրամ 10 800 դրամ 12 000 դրամ 15 000 դրամ 4 / 13 Եթե անձը 65 տարեկանից բարձր է և ստանում է 200 001 դրամից բարձր աշխատավարձ, որքա՞ն ապահովագրավճար է վճարում 4 800 դրամ 10 800 դրամ ապահովագրավճարը ամբողջությամբ սուբսիդավորվում է պետության կողմից վճարում է 4 800 դրամ, և դիմում ներկայացնելուց հետո հիմնադրամը վերադարձնում է այդ գումարը 5 / 13 Եթե որևէ ամսում վարձու աշխատողի աշխատավարձը գերազանցում է 200 001 դրամը՝ աշխատողը 12 ամսով ձեռք է բերում պարտադիր ապահովագրավճար կատարողի կարգավիճակ ապահովագրավճարը ամբողջությամբ սուբսիդավորվում է պետության կողմից այդ ամիս վճարում է 4 800 դրամ ապահովագրավճար այդ ամիս վճարում է 10 800 դրամ ապահովագրավճար 6 / 13 Եթե անձն աշխատում է համատեղությամբ 2 և ավելի վայրերում, և նրա աշխատավարձերը բոլոր վայրերում 200 001 դրամից ավելի են՝ բոլոր վայրերում ապահովագրավճար պահվում է բոլոր վայրերում ապահովագրավճար պահվում է, սակայն անձը կարող է էլեկտրոնային դիմումով հետ ստանալ ավել վճարված ապահովագրավճարները ապահովագրավճար պահվում է միայն մեկ վայրում ապահովագրավճար չի պահվում 7 / 13 Եթե անձը համարվում է ապահովագրավճար վճարող, սակայն ազատվում է աշխատանքից՝ շարունակում է վճարել ապահովագրավճար սահմանված կարգով իր միջոցներից դադարում է վճարել ապահովագրավճար ապահովագրավճարը ամբողջությամբ սուբսիդավորվում է պետության կողմից շարունակում է վճարել ապահովագրավճար՝ 6 000 դրամի չափով 8 / 13 Եթե վարձու աշխատողն ունի հաշմանդամության կարգ, և նրա ամսական աշխատավարձը 200 001-ից բարձր է՝ ապահովագրավճարը պահվում է սահմանված կարգով ապահովագրավճար չի պահվում ապահովագրավճարը պահվում է սահմանված կարգով, սակայն աշխատողը էլեկտրոնային դիմում ներկայացնելուց հետո հետ է ստանում այդ գումարը ապահովագրավճարը վճարում է վարձու աշխատողի գործատուն 9 / 13 Որքա՞ն ապահովագրավճար են վճարում 500 001 դրամից բարձր աշխատավարձ ստացող վարձու աշխատողները 4 800 դրամ 6 000 դրամ 10 800 դրամ 15 000 դրամ 10 / 13 Եթե վարձու աշխատողի աշխատավարձը 200 001 դրամից բարձր է և որևէ ամսում նվազում է՝ դադարում է վճարել ապահովագրավճար շարունակում է վճարել ապահովագրավճար սահմանված կարգով ապահովագրավճարը ամբողջությամբ սուբսիդավորվում է պետության կողմից ապահովագրավճարը վճարում է վարձու աշխատողի գործատուն 11 / 13 Եթե անձն աշխատում է համատեղությամբ 2 և ավելի վայրերում, և նրա աշխատավարձերը բոլոր վայրերում մինչև 200 000 դրամ են՝ բոլոր վայրերում ապահովագրավճար պահվում է բոլոր վայրերում ապահովագրավճար պահվում է, սակայն անձը կարող է էլեկտրոնային դիմումով հետ ստանալ ավել վճարված ապահովագրավճարները ապահովագրավճար պահվում է միայն մեկ վայրում ապահովագրավճար չի պահվում 12 / 13 Եթե վարձու աշխատողն ունի առողջության ապահովագրություն մասնավոր ընկերությունում, և նրա աշխատավարձը 200 001 դրամից բարձր է՝ ապահովագրավճարը պահվում է սահմանված կարգով ապահովագրավճար չի պահվում ապահովագրավճարը վճարում է վարձու աշխատողի գործատուն ապահովագրավճարը ամբողջությամբ սուբսիդավորվում է պետության կողմից 13 / 13 Կարո՞ղ է վարձու աշխատողը հրաժարվել ապահովագրությունից այո, կարող է, և ապահովագրավճարը կվճարի վարձու աշխատողի գործատուն այո, էլեկտրոնային դիմում ներկայացնելու դեպքում ոչ չի կարող, առողջության համընդհանուր ապահովագրությունը պարտադիր է այո, և ապահովագրավճարը ամբողջությամբ կսուբսիդավորվի պետության կողմից 0% Restart quiz
Թեստ – Հարկերի դրույքաչափեր (թեստ #41) Թեստ – Հարկերի դրույքաչափեր (թեստ #41) Accountant.am 16/12/2025 0 1031 Created on Դեկտեմբեր 16, 2025 By Accountant.am Թեստ - Հարկերի դրույքաչափեր (թեստ #41) 1 / 10 Շահութահարկ վճարող ընկերությունների համար հարկման բազայի նկատմամբ շահութահարկը հաշվարկվում է․ 18 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 23 տոկոս դրույքաչափով 2 / 10 Շահութահարկ վճարող անհատ ձեռնարկատերերի համար հարկման բազայի նկատմամբ շահութահարկը հաշվարկվում է․ 18 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 23 տոկոս դրույքաչափով 3 / 10 Ռոյալթիների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 4 / 10 Վարձակալական վճարների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 5 / 10 Շահաբաժինների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 6 / 10 Առևտրական գործունեության համար շրջանառության հարկը հաշվարկվում է հետևյալ դրույքաչափերով․ 5%՝ կատարված ծախսերի 4.5% նվազեցման հնարավորությամբ 10%՝ կատարված ծախսերի 9.5% նվազեցման հնարավորությամբ 12%՝ կատարված ծախսերի 6% նվազեցման հնարավորությամբ 7 / 10 Արտադրական գործունեության համար շրջանառության հարկը հաշվարկվում է հետևյալ դրույքաչափերով․ 5%՝ կատարված ծախսերի 4.5% նվազեցման հնարավորությամբ 7%՝ կատարված ծախսերի 5% նվազեցման հնարավորությամբ 10%՝ կատարված ծախսերի 9.5% նվազեցման հնարավորությամբ 8 / 10 Հանրային սննդի գործունեության համար շրջանառության հարկը հաշվարկվում է հետևյալ դրույքաչափերով․ 5%՝ կատարված ծախսերի 4.5% նվազեցման հնարավորությամբ 10%՝ կատարված ծախսերի 9.5% նվազեցման հնարավորությամբ 12%՝ կատարված ծախսերի 9% նվազեցման հնարավորությամբ 9 / 10 Կառավարության սահմանված ցանկում ընդգրկված՝ բարձր տեխնոլոգիաների ոլորտում գործունեությունների համար շրջանառության հարկը հաշվարկվում է․ 1 տոկոս դրույքաչափով 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 10 / 10 Անշարժ գույքի օտարման դեպքում շրջանառության հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 0% Restart quiz
Թեստ Աշխատանքային օրենսգրքից (թեստ #38) Թեստ Աշխատանքային օրենսգրքից (թեստ #38) Accountant.am 25/11/2025 0 1060 Created on Նոյեմբեր 24, 2025 By Accountant.am Թեստ Աշխատանքային օրենսգրքից (թեստ #38) 1 / 10 Մինչև տասնվեց տարեկան անձանց մշտական աշխատանքի ընդունելը․ չի արգելվում օրենքով արգելվում է օրենքով 2 / 10 Աշխատողներն իրենց տնտեսական, սոցիալական կամ աշխատանքային շահերի պաշտպանության նպատակով․ կարող են հայտարարել գործադուլ չեն կարող հայտարարել գործադուլ 3 / 10 Ժամանակավոր աշխատանքային պայմանագիրը․ մինչև մեկ ամիս ժամկետով կնքվող աշխատանքային պայմանագիրն է մինչև երկու ամիս ժամկետով կնքվող աշխատանքային պայմանագիրն է մինչև մեկ տարի ժամկետով կնքվող աշխատանքային պայմանագիրն է 4 / 10 Արտաժամյա աշխատանքներին չեն ներգրավվում․ մինչև 18 տարեկան աշխատողները առանց արտադրությունից կամ աշխատանքից կտրվելու` հանրակրթական և մասնագիտական դպրոցներում սովորող աշխատողները դասերի օրերին առողջության համար վնասակար և (կամ) վտանգավոր գործոնների ազդեցության պայմաններում աշխատողները բոլոր թվարկվածները 5 / 10 Հանգստի և սնվելու համար աշխատողներին տրամադրվում է ընդմիջում․ ոչ ուշ, քան աշխատանքը սկսելուց 3 ժամ հետո ոչ ուշ, քան աշխատանքը սկսելուց 4 ժամ հետո ոչ ուշ, քան աշխատանքը սկսելուց 5 ժամ հետո 6 / 10 Հանգստանալու և սնվելու համար աշխատողներին տրամադրվում է․ 45 րոպեից ոչ ավելի և կես ժամից ոչ պակաս տևողությամբ ընդմիջում 1 ժամից ոչ ավելի և կես ժամից ոչ պակաս տևողությամբ ընդմիջում 2 ժամից ոչ ավելի և կես ժամից ոչ պակաս տևողությամբ ընդմիջում 7 / 10 Ամենշաբաթյա անընդմեջ հանգիստը չպետք է պակաս լինի․ 24 ժամից 35 ժամից 48 ժամից 8 / 10 Ամենամյա նվազագույն արձակուրդի տևողությունը վեցօրյա աշխատանքային շաբաթվա դեպքում սահմանվում է․ 20 աշխատանքային օր 22 աշխատանքային օր 24 աշխատանքային օր 9 / 10 Արտաժամյա աշխատանքի յուրաքանչյուր ժամի համար, ժամային դրույքաչափից բացի, վճարվում է հավելում․ ժամային դրույքաչափի 30 տոկոսից ոչ պակաս չափով ժամային դրույքաչափի 50 տոկոսից ոչ պակաս չափով ժամային դրույքաչափի 60 տոկոսից ոչ պակաս չափով 10 / 10 Գիշերային աշխատանքի յուրաքանչյուր ժամի համար, ժամային դրույքաչափից բացի, վճարվում է հավելում․ ոչ պակաս, քան ժամային դրույքաչափի 30 տոկոսի չափով ոչ պակաս, քան ժամային դրույքաչափի 50 տոկոսի չափով ոչ պակաս, քան ժամային դրույքաչափի 60 տոկոսի չափով 0% Restart quiz
Թեստ – Արդյո՞ք ձևակերպումը ճիշտ է (թեստ #37) Թեստ – Արդյո՞ք ձևակերպումը ճիշտ է (թեստ #37) Accountant.am 18/11/2025 0 797 Created on Նոյեմբեր 18, 2025 By Accountant.am Արդյո՞ք ձևակերպումը ճիշտ է (թեստ #37) 1 / 10 Հաշվարկային հաշվից հաշվետու անձին փոխանցվել է առհաշիվ գումար․ Դտ 228 Կտ 252 Այո Ոչ 2 / 10 Հաշվարկային հաշվից վճարվել է ձեռքբերված ապրանքների համար․ Դտ 521 Կտ 252 Այո Ոչ 3 / 10 Հաշվարկային հաշվից փոխանցվել է կանխավճար հիմնական միջոցների ձեռքբերման համար․ Դտ 152 Կտ 252 Այո Ոչ 4 / 10 Ստացվել է տրանսպորտային կազմակերպության հաշիվը ձեռքբերված՝ տեղակայման ենթակա սարքավորումների համար․ Դտ 111 Կտ 521 Այո Ոչ Ճիշտ ձևակերպումը՝ Դտ 118 Կտ 521 Ճիշտ ձևակերպումը՝ Դտ 118 Կտ 521 5 / 10 Հիմնական միջոցը հանվել է շահագործումից և պահվել վաճառքի համար․ Դտ 111 Կտ 263 Այո Ոչ Ճիշտ ձևակերպումը՝ Դտ 263 Կտ 111 Ճիշտ ձևակերպումը՝ Դտ 263 Կտ 111 6 / 10 Պահեստում արտադրանքի փաթեթավորման համար ծախսվել են նյութեր․ Դտ 712 Կտ 211 Այո Ոչ 7 / 10 Ստացվել է տրանսպորտային կազմակերպության հաշիվը ձեռքբերված նյութերի տեղափոխման համար․ Դտ 211 Կտ 531 Այո Ոչ Ճիշտ ձևակերպումը՝ Դտ 211 Կտ 521 Ճիշտ ձևակերպումը՝ Դտ 211 Կտ 521 8 / 10 Նախապես վճարված կանխավճարի դիմաց ստացվել են ոչ նյութական ակտիվներ․ Դտ 152 Կտ 131 Այո Ոչ Ճիշտ ձևակերպումը՝ Դտ 131 Կտ 152 Ճիշտ ձևակերպումը՝ Դտ 131 Կտ 152 9 / 10 Հաշվարկային հաշվում ստացվել է գործառնական վարձակալության տրված տարածքի վարձավճարը․ Դտ 252 Կտ 222 Այո Ոչ 10 / 10 Ձեռք են բերվել տեղակայման ենթակա սարքավորումներ․ Դտ 111 Կտ 521 Այո Ոչ Ճիշտ ձևակերպումը՝ Դտ 118 Կտ 521 Ճիշտ ձևակերպումը՝ Դտ 118 Կտ 521 0% Restart quiz
Թեստ Հարկային օրենսգրքից (թեստ #36) Թեստ Հարկային օրենսգրքից (թեստ #36) Accountant.am 29/10/2025 0 760 Created on Հոկտեմբեր 29, 2025 By Accountant.am Թեստ Հարկային օրենսգրքից (թեստ #36) 1 / 10 Ե՞րբ է որոշվում ԵՏՄ անդամ չհամարվող պետությունից ներմուծվող ապրանքի հարկման բազան արտարժույթով արտահայտված գործարքի դեպքում․ Ապրանքի մաքսային հայտարարագրի գրանցման ամսաթվի դրությամբ Ապրանքի՝ սահմանը հատելու ամսաթվի դրությամբ Ապրանքի մատակարարման պայմանագրի կնքման ամսաթվի դրությամբ 2 / 10 Հայաստանի Հանրապետությունում ռեզիդենտ և ոչ ռեզիդենտ անձանց միջև կատարվող ծառայության մատուցման գործարքի հարկման բազան որոշվում է․ Ծառայության մատուցման ավարտի ամսաթվի դրությամբ Համապատասխան հաշվարկային փաստաթղթի դուրսգրման ամսաթվի դրությամբ Գործարքի գումարի վճարման ամսաթվի դրությամբ 3 / 10 Ո՞ր օրվա փոխարժեքն է հիմք ընդունվում տվյալ օրվա համար՝ արտարժույթով արտահայտված գործարքների հաշվառման ժամանակ․ Կենտրոնական բանկի կողմից մինչև ժամը 16:00 հրապարակված միջին փոխարժեքը Կենտրոնական բանկի կողմից նախորդ օրվա հրապարակած փոխարժեքը Տվյալ օրվա առևտրային բանկերի միջին փոխարժեքը 4 / 10 Ե՞րբ են կազմակերպությունները համարվում փոխկապակցված՝ ըստ բաժնեմասի չափի․ երբ ռեզիդենտ առևտրային կազմակերպության կանոնադրական կապիտալի 10 տոկոս և ավելի փայաբաժինը (բաժնետոմսը, բաժնեմասը) պատկանում է այլ ռեզիդենտ առևտրային կազմակերպությանը, անհատ ձեռնարկատիրոջը կամ նոտարին երբ ռեզիդենտ առևտրային կազմակերպության կանոնադրական կապիտալի 20 տոկոս և ավելի փայաբաժինը (բաժնետոմսը, բաժնեմասը) պատկանում է այլ ռեզիդենտ առևտրային կազմակերպությանը, անհատ ձեռնարկատիրոջը կամ նոտարին երբ ռեզիդենտ առևտրային կազմակերպության կանոնադրական կապիտալի 50 տոկոս և ավելի փայաբաժինը (բաժնետոմսը, բաժնեմասը) պատկանում է այլ ռեզիդենտ առևտրային կազմակերպությանը, անհատ ձեռնարկատիրոջը կամ նոտարին 5 / 10 Կարո՞ղ են արդյոք կազմակերպությունները ճանաչվել փոխկապակցված, եթե բաժնեմասային կապ չկա, բայց ունեն ընդհանուր տնտեսական շահեր և համաձայնեցված գործողություններ Ոչ, միայն բաժնեմասի առկայության դեպքում են համարվում փոխկապակցված Այո, եթե դա հաստատվում է հարկային մարմնի կողմից սահմանված կարգով Միայն այն դեպքում, երբ երկուսն էլ պետական կառույցներ են 6 / 10 Ո՞ր հանգամանքներն են հաշվի առնվում հարկային մարմնի կողմից փոխկապակցվածություն ճանաչելու ժամանակ․ Միայն կազմակերպությունների հաշվապահական հաշվետվությունները Միայն բաժնետերերի թվաքանակը Գործարքների ծավալը, պարբերականությունը և շուկայական մասնաբաժնի մեծությունը 7 / 10 Հարկային հաշիվներ դուրս չեն գրում․ ԱԱՀ վճարող չհամարվողները՝ ԱԱՀ վճարող չհամարվելու հաշվետու ժամանակաշրջաններում իրականացված գործարքների մասով այն գործարքների մասով, որոնք ազատված են ԱԱՀ-ից այն գործարքների մասով, որոնք ենթակա են ԱԱՀ-ի 0 տոկոս դրույքաչափով հարկման բոլոր թվարկված դեպքերում 8 / 10 ԱԱՀ-ի հաշվանցումներ (պակասեցումներ) չեն կատարում․ ԱԱՀ վճարող չհամարվողները եթե ոչ իրացման նպատակով 2025 թվականի օգոստոսի 1-ից հետո ձեռք են բերվել կամ ներմուծվել են թեթև մարդատար ավտոմեքենաներ, բացառությամբ այն դեպքերի, երբ թեթև մարդատար ավտոմեքենաներն օգտագործվում են վարձույթով տրամադրելու համար եթե 2025 թվականի օգոստոսի 1-ից հետո լիզինգի (տարատեսակների) պայմանագրերով ստացվել են թեթև մարդատար ավտոմեքենաներ, բացառությամբ այն դեպքերի, երբ թեթև մարդատար ավտոմեքենաներն օգտագործվում են վարձույթով տրամադրելու համար բոլոր թվարկված դեպքերում 9 / 10 Շահութահարկով հարկման բազայի որոշման նպատակով շահութահարկ վճարողների համար եկամուտ չեն համարվում․ մասնակիցների կողմից շահութահարկ վճարողի կանոնադրական կապիտալում կատարված ներդրումները հարկային արտոնությունների և վճարների գծով տրվող արտոնությունների գումարները ոչ առևտրային կազմակերպությունների անհատույց ստացած ակտիվները (այդ թվում` անդամավճարները), աշխատանքները և ծառայությունները բոլոր թվարկվածները 10 / 10 Շահութահարկ վճարողները պարտավոր են ընթացիկ հարկային տարվա յուրաքանչյուր եռամսյակի համար՝ մինչև տվյալ եռամսյակի վերջին ամսվա 20-ը ներառյալ, կատարել շահութահարկի կանխավճարներ․ նախորդ հարկային տարվա շահութահարկի գումարի 10 տոկոսով հաշվարկվող գումարի և նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների մեկ տոկոսով հաշվարկվող գումարի նվազագույնի չափով նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսով հաշվարկվող գումարի և նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների երկու տոկոսով հաշվարկվող գումարի նվազագույնի չափով նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսով հաշվարկվող գումարի և նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների հինգ տոկոսով հաշվարկվող գումարի նվազագույնի չափով 0% Restart quiz
Թեստ – Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #35) Թեստ – Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #35) Accountant.am 25/10/2025 0 742 Created on Հոկտեմբեր 24, 2025 By Accountant.am Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #35) 1 / 10 Հիմնական արտադրությունում ծախսվել է վառելիք արտադրության կարիքների համար․ դտ 811 կտ 211 դտ 812 կտ 211 դտ 811 կտ 121 2 / 10 Հաշվարկվել է հիմնական արտադրության հիմնական միջոցների մաշվածությունը․ դտ 811 կտ 112 դտ 812 կտ 112 դտ 112 կտ 812 3 / 10 Պահուստային կապիտալի հաշվին ավելացել է կանոնադրական կապիտալը․ դտ 342 կտ 311 դտ 311 կտ 351 դտ 351 կտ 311 4 / 10 Հաշվարկվել է արտադրական սարքավորումների մաշվածությունը․ դտ 813 կտ 112 դտ 811 կտ 112 դտ 821 կտ 112 5 / 10 Դուրս է գրվել իրացված հիմնական միջոցների հաշվեկշռային արժեքը․ դտ 721 կտ 121 դտ 111 կտ 721 դտ 111 կտ 112 6 / 10 Ձեռք է բերվել տեղակայում պահանջող սարքավորում․ դտ 111 կտ 521 դտ 118 կտ 521 դտ 118 կտ 111 7 / 10 Արտացոլվել է շենքի գործառնական վարձակալությունից ստացման ենթական վարձավճարը․ դտ 221 կտ 614 դտ 222 կտ 614 դտ 252 կտ 614 8 / 10 Դուրս է գրվել վաճառված համակարգչային ծրագրի կուտակված ամորտիզացիան․ դտ 132 կտ 721 դտ 131 կտ 132 դտ 132 կտ 131 9 / 10 Գույքագրման ժամանակ հայտնաբերվել է նյութերի պակասորդ․ դտ 711 կտ 211 դտ 713 կտ 211 դտ 714 կտ 211 10 / 10 Գույքագրման ժամանակ հայտնաբերվել է ապրանքների ավելցուկ․ դտ 222 կտ 215 դտ 215 կտ 216 դտ 216 կտ 614 0% Restart quiz
Թեստ – Ի՞նչ է նշանակում ձևակերպումը (թեստ #34) Թեստ – Ի՞նչ է նշանակում ձևակերպումը (թեստ #34) Accountant.am 11/07/2025 0 999 Created on Հուլիս 11, 2025 By Accountant.am Ի՞նչ է նշանակում ձևակերպումը (թեստ #34) 1 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 228 Կտ 252․ Դրամարկղից աշխատողին է տրվել առհաշիվ գումար Բանկային հաշվից աշխատողին է փոխանցվել առհաշիվ գումար Աշխատողը վերադարձրել է առհաշիվ գումարի չծախսված մասը դրամարկղ 2 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 713 Կտ 112․ Հաշվարկվել է օժանդակ արտադրության հիմնական միջոցների մաշվածությունը Հաշվարկվել է վարչական նշանակության հիմնական միջոցների մաշվածությունը Դուրս է գրվել վաճառված հիմնական միջոցի մաշվածությունը 3 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 252 Կտ 2221․ հաշվարկային հաշվից ֆինանսական վարձակալության գծով հաշվեգրված վարձավճարը փոխանցվել է վարձատուին հաշվարկային հաշվից գործառնական վարձակալության գծով հաշվեգրված վարձավճարը փոխանցվել է վարձատուին հաշվարկային հաշվում վարձակալից ստացվել է գործառնական վարձակալության գծով հաշվեգրված վարձավճարը 4 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 131 Կտ 521․ Այլ կազմակերպությունից ձեռք են բերվել արտոնագրեր Այլ կազմակերպությունից ձեռք են բերվել հիմնական միջոցներ Գույքագրման ժամանակ հայտնաբերվել է ոչ նյութական ակտիվների ավելցուկ 5 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 713 Կտ 132․ Հաշվարկվել են ոչ նյութական ակտիվների արժեզրկումից կորուստները Ոչ նյութական ակտիվները վաճառվել են այլ կազմակերպության Հաշվարկվել է ամորտիզացիա ոչ նյութական ակտիվների համար 6 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 215 Կտ 711․ Պահեստից արտադրանքն առաքվել է գնորդին Պահեստ է մուտքագրվել թողարկված արտադրանքը Պահեստ է մուտքագրվել գնորդի վերադարձրած արտադրանքը 7 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 714 Կտ 211․ Դուրս է գրվել վաճառված նյութերի ինքնարժեքը Դուրս է գրվել վաճառված ապրանքների ինքնարժեքը Գույքագրման ժամանակ հայտնաբերվել է նյութերի ավելցուկ 8 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 216 Կտ 521․ Մատակարարից ձեռք են բերվել նյութեր Մատակարարից ձեռք են բերվել ապրանքներ Խանութում առկա ապրանքը վաճառվել է 9 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 714 Կտ 221․ Գնորդը փոխանցել է ուշացրած դեբիտորական պարտքը Ճանաչվել է ծախս նյութերի վաճառքից Դուրս է գրվել անհուսալի դեբիտորական պարտքը որպես ժամանակաշրջանի ծախս 10 / 10 Ի՞նչ է նշանակում հետևյալ ձևակերպումը` Դտ 252 Կտ 311․ Հաշվարկային հաշվում ստացվել է գումար հիմնադիրներից՝ որպես ներդրում կանոնադրական կապիտալում Հաշվարկային հաշվում անհատույց ստացվել է գումար հիմնադիրներից Այլ կազմակերպությունից ստացվել է գումար հաշվարկային հաշվում 0% Restart quiz
Թեստ – 7 հաշվարկ հարկային պարտավորությունների վերաբերյալ (թեստ #33) Թեստ – 7 հաշվարկ հարկային պարտավորությունների վերաբերյալ (թեստ #33) Accountant.am 17/06/2025 0 766 Created on Հունիս 17, 2025 By Accountant.am Թեստ - 7 հաշվարկ հարկային պարտավորությունների վերաբերյալ (թեստ #33) 1 / 7 Կազմակերպության տնօրենն իր անձնական մեքենան վարձակալությամբ հանձնել է կազմակերպությանը՝ ամսական 100 000 դրամ վարձավճարով։ Կառաջանա եկամտային հարկ․ 10 000 դրամ 20 000 դրամ Եկամտային հարկ չի առաջանա 2 / 7 Աշխատակցին ՀՀ տարածքում գործուղման համար վճարվել է օրապահիկ 1 օրվա համար 20 000 դրամ։ Կառաջանա եկամտային հարկ․ 1 600 դրամ 4 000 դրամ Եկամտային հարկ չի առաջանա 3 / 7 Կազմակերպությունն իր օտարերկրյա մասնակցին վճարել է շահաբաժին 2024թ․ արդյունքներով՝ 100 000 դրամ։ Եկամտային հարկի պարտավորությունը կկազմի․ 5 000 դրամ 10 000 դրամ 20 000 դրամ 4 / 7 Ընդհանուր հարկման դաշտում գործող ԱՁ-ի՝ շահութահարկով հարկման բազան 2024թ․ համար կազմել է 400 000 դրամ։ Շահութահարկի պարտավորությունը կկազմի․ 72 000 դրամ 80 000 դրամ 92 000 դրամ 5 / 7 Կազմակերպության նախորդ եռամսյակի շրջանառությունը կազմել է 1 000 000 դրամ, իսկ նախորդ տարվա շահութահարկը՝ 500 000 դրամ։ Որքա՞ն կկազմի տվյալ եռամսյակի շահութահարկի կանխավճարը․ 10 000 դրամ 20 000 դրամ 100 000 դրամ Ընթացիկ եռամսյակի շահութահարկի կանխավճարը հաշվարկվում է հետևյալ երկու գումարներից նվազագույնի չափով. Նախորդ տարվա շահութահարկի գումարի 20%-ը՝ 500,000 դրամի 20%-ը = 100,000 դրամ։ Նախորդ եռամսյակում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացված եկամտի 2%-ը՝ 1,000,000 դրամի 2%-ը = 20,000 դրամ։ Այս երկու գումարներից նվազագույնը 20,000 դրամն է։ Հետևաբար, ընթացիկ եռամսյակի շահութահարկի կանխավճարը կկազմի 20,000 դրամ։ Հղում՝ ՀՀ Հարկային օրենսգիրք, հոդված 135 Ընթացիկ եռամսյակի շահութահարկի կանխավճարը հաշվարկվում է հետևյալ երկու գումարներից նվազագույնի չափով. Նախորդ տարվա շահութահարկի գումարի 20%-ը՝ 500,000 դրամի 20%-ը = 100,000 դրամ։ Նախորդ եռամսյակում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացված եկամտի 2%-ը՝ 1,000,000 դրամի 2%-ը = 20,000 դրամ։ Այս երկու գումարներից նվազագույնը 20,000 դրամն է։ Հետևաբար, ընթացիկ եռամսյակի շահութահարկի կանխավճարը կկազմի 20,000 դրամ։ Հղում՝ ՀՀ Հարկային օրենսգիրք, հոդված 135 6 / 7 Առևտրային գործունեությամբ զբաղվող շրջանառության հարկ վճարող ԱՁ-ն տվյալ եռամսյակում ունեցել է 700 000 դրամ շրջանառություն, ինչպես նաև ծախսեր՝ 150 000 դրամ աշխատավարձի գծով, 100 000 դրամ վարձակալության գծով, 120 000 դրամ ՀԴՄ ձեռքբերման գծով, 10 800 դրամ ՀԴՄ սպասարկման գծով։ Որքա՞ն կկազմի տվյալ եռամսյակի շրջանառության հարկը․ 33 824 դրամ 45 224 դրամ 70 000 դրամ Նշում՝ ՀԴՄ ձեռքբերման գծով ծախսը նվազեցման ենթակա չէ, քանի որ համաձայն ՀՕ հոդված 258-ի 6-րդ մասի․ շրջանառության հարկի գումարից նվազեցվող ծախսեր չեն համարվում հիմնական միջոցներ և ոչ նյութական ակտիվներ ձեռք բերելու կամ կառուցելու կամ ստեղծելու կամ մշակելու ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների վրա կատարվող կապիտալ և ընթացիկ ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների ամորտիզացիոն մասհանումները, հիմնական միջոցների և ոչ նյութական ակտիվների լուծարման ծախսերը։ Նշում՝ ՀԴՄ ձեռքբերման գծով ծախսը նվազեցման ենթակա չէ, քանի որ համաձայն ՀՕ հոդված 258-ի 6-րդ մասի․ շրջանառության հարկի գումարից նվազեցվող ծախսեր չեն համարվում հիմնական միջոցներ և ոչ նյութական ակտիվներ ձեռք բերելու կամ կառուցելու կամ ստեղծելու կամ մշակելու ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների վրա կատարվող կապիտալ և ընթացիկ ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների ամորտիզացիոն մասհանումները, հիմնական միջոցների և ոչ նյութական ակտիվների լուծարման ծախսերը։ 7 / 7 Ծառայությունների մատուցմամբ զբաղվող շրջանառության հարկ վճարող կազմակերպությունը տվյալ եռամսյակում ունեցել է հետևյալ ծախսերը՝ 200 000 դրամ աշխատավարձի գծով, 50 000 դրամ տարածքի վարձակալության գծով, 100 000 դրամ համակարգչի ձեռքբերման գծով։ Տվյալ եռամսյակի՝ շրջանառության հարկով հարկման բազան կազմել է 500 000 դրամ։ Որքա՞ն կկազմի շրջանառության հարկը․ 29 000 դրամ 35 000 դրամ 50 000 դրամ Նշում՝ համակարգչի ձեռքբերման գծով ծախսը նվազեցման ենթակա չէ, քանի որ համաձայն ՀՕ հոդված 258-ի 6-րդ մասի․ շրջանառության հարկի գումարից նվազեցվող ծախսեր չեն համարվում հիմնական միջոցներ և ոչ նյութական ակտիվներ ձեռք բերելու կամ կառուցելու կամ ստեղծելու կամ մշակելու ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների վրա կատարվող կապիտալ և ընթացիկ ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների ամորտիզացիոն մասհանումները, հիմնական միջոցների և ոչ նյութական ակտիվների լուծարման ծախսերը։ Նշում՝ համակարգչի ձեռքբերման գծով ծախսը նվազեցման ենթակա չէ, քանի որ համաձայն ՀՕ հոդված 258-ի 6-րդ մասի․ շրջանառության հարկի գումարից նվազեցվող ծախսեր չեն համարվում հիմնական միջոցներ և ոչ նյութական ակտիվներ ձեռք բերելու կամ կառուցելու կամ ստեղծելու կամ մշակելու ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների վրա կատարվող կապիտալ և ընթացիկ ծախսերը, հիմնական միջոցների և ոչ նյութական ակտիվների ամորտիզացիոն մասհանումները, հիմնական միջոցների և ոչ նյութական ակտիվների լուծարման ծախսերը։ 0% Restart quiz
Թեստ – վարձակալության ձևակերպումներ (թեստ #32) Թեստ – վարձակալության ձևակերպումներ (թեստ #32) Accountant.am 28/03/2025 0 573 Created on Մարտ 28, 2025 By Accountant.am Վարձակալության ձևակերպումներ (թեստ #32) 1 / 10 Ի՞նչ է նշանակում ձևակերպումը՝ Դտ 713 Կտ 531 հաշվեգրվել է վարձատուին վճարման ենթակա վարձավճարը ֆինանսական վարձակալությամբ ընդունված և վարչական նպատակներով օգտագործվող շենքի համար հաշվեգրվել է վարձատուին վճարման ենթակա վարձավճարը գործառնական վարձակալությամբ ընդունված և վարչական նպատակներով օգտագործվող շենքի համար հաշվեգրվել է վարձակալից ստացման ենթակա վարձավճարը ֆինանսական վարձակալության տրված շենքի համար հաշվեգրվել է վարձակալից ստացման ենթակա վարձավճարը գործառնական վարձակալության տրված շենքի համար 2 / 10 Ի՞նչ է նշանակում ձևակերպումը՝ Դտ 714 Կտ 112 ձևակերպված է արտադրամասում շահագործվող հիմնական միջոցի մաշվածությունը ձևակերպված է գործառնական վարձակալության տրված շենքի մաշվածությունը ձևակերպված է իրական արժեքի մոդելով հաշվառվող վարձակալության տրված ներդրումային գույքի մաշվածությունը ձևակերպված է ֆինանսական վարձակալության տրված հիմնական միջոցի մաշվածությունը 3 / 10 Ի՞նչ է նշանակում ձևակերպումը՝ Դտ 111 Կտ 119 դուրս են գրվել ֆինանսական վարձակալությամբ ստացված հիմնական միջոցները դուրս է գրվել ֆինանսական վարձակալությամբ ստացված հիմնական միջոցների կուտակված մաշվածությունը դուրս է գրվել ֆինանսական վարձակալության հանձնված շենքի հաշվեկշռային արժեքը ֆինանսական վարձակալությամբ ստացված հիմնական միջոցները միացվել են սեփականին 4 / 10 Ի՞նչ է նշանակում ձևակերպումը՝ Դտ 252 Կտ 222 հաշվարկային հաշվից ֆինանսական վարձակալության գծով հաշվեգրված վարձավճարը փոխանցվել է վարձատուին հաշվարկային հաշվից գործառնական վարձակալության գծով հաշվեգրված վարձավճարը փոխանցվել է վարձատուին հաշվարկային հաշվում վարձակալից ստացվել է ֆինանսական վարձակալության գծով հաշվեգրված վարձավճարը հաշվարկային հաշվում վարձակալից ստացվել է գործառնական վարձակալության գծով հաշվեգրված վարձավճարը 5 / 10 Ի՞նչ է նշանակում ձևակերպումը՝ Դտ 119 Կտ 413 ֆինանսական վարձակալությամբ ընդունվել է շենք դուրս է գրվել ֆինանսական վարձակալության հանձնված շենքի հաշվեկշռային արժեքը դուրս է գրվել գործառնական վարձակալության հանձնված շենքի հաշվեկշռային արժեքը ֆինանսական վարձակալությամբ ստացված հիմնական միջոցները վերադարձվել են վարձատուին 6 / 10 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հաշվեգրվել է գործառնական վարձակալությամբ վարձակալված՝ արտադրանքի պահեստի շենքի գծով վճարվելիք վարձավճարը․ Դտ 823 Կտ 252 Դտ 823 Կտ 252 Դտ 714 Կտ 531 Դտ 712 Կտ 531 7 / 10 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հաշվարկվել է ֆինանսական վարձակալությամբ ստացված արտադրանքի պահեստի շենքի մաշվածությունը․ Դտ 712 Կտ 121 Դտ 713 Կտ 121 Դտ 714 Կտ 121 Դտ 712 Կտ 112 8 / 10 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հաշվարկային հաշվից փոխանցվել է վարձավճար գործառնական վարձակալությամբ ստացված վարչական շենքի գծով․ Դտ 252 Կտ 713 Դտ 531 Կտ 252 Դտ 222 Կտ 252 Դտ 252 Կտ 531 9 / 10 Ինչպե՞ս է ձևակերպվում գործառնությունը․ արտացոլվել է շենքի գործառնական վարձակալությունից ստացման ենթակա վարձավճարը․ Դտ 222 Կտ 252 Դտ 222 Կտ 614 Դտ 614 Կտ 222 Դտ 252 Կտ 614 10 / 10 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հաշվարկվել է ֆինանսական վարձակալությամբ ստացված այն հիմնական միջոցների մաշվածությունը, որոնք օգտագործվում են ձեռք բերված սարքավորումների տեղակայման համար․ Դտ 822 Կտ 121 Դտ 121 Կտ 822 Դտ 821 Կտ 121 Դտ 121 Կտ 821 0% Restart quiz
Շահութահարկ (թեստ #31) Շահութահարկ (թեստ #31) Accountant.am 13/03/2025 1 944 Created on Մարտ 13, 2025 By Accountant.am Շահութահարկ (թեստ #31) 1 / 10 Շահութահարկով հարկման բազայի որոշման նպատակով շահութահարկ վճարողների համար եկամուտ չեն համարվում՝ Մասնակիցների կողմից շահութահարկ վճարողի կանոնադրական կապիտալում կատարված ներդրումները Նախորդ հարկային տարիների հարկային վնասը մարելու նպատակով մասնակիցների կողմից շահութահարկ վճարողի սեփական կապիտալի այլ տարրերում կատարված ներդրումները՝ նախորդ հարկային տարիների հարկային վնասը չգերազանցող չափով Ոչ առևտրային կազմակերպությունների անհատույց ստացած ակտիվները (այդ թվում` անդամավճարները), աշխատանքները և ծառայությունները Բոլոր թվարկվածները 2 / 10 Շահութահարկով հարկման բազայի որոշման նպատակով շահութահարկ վճարողների համար ծախս չեն համարվում՝ սեփական կապիտալի բաշխումը մասնակիցներին` շահաբաժինների կամ նման այլ ձևով այլ հարկ վճարողի սեփական կապիտալում կատարված ներդրումները ակտիվների, այդ թվում՝ արտարժույթի, արտարժույթով արտահայտված այլ ակտիվների, ինչպես նաև բանկային ոսկով և այլ թանկարժեք մետաղներով արտահայտված ակտիվների վերագնահատման բացասական արդյունքը Բոլոր թվարկվածները 3 / 10 Շահութահարկ վճարողի հարկման բազան որոշելիս համախառն եկամտից չեն նվազեցվում՝ Այն եկամուտների ստացման հետ կապված ծախսերը, որոնք շահութահարկով հարկման բազան որոշելիս նվազեցվում են համախառն եկամտից Միկրոձեռնարկատիրության սուբյեկտ համարվող հարկ վճարողներից ձեռք բերված ապրանքների, ստացված ծառայությունների, ընդունված աշխատանքների գծով կատարվող ծախսերը Կառավարության սահմանած` բարձր տեխնոլոգիաների ոլորտի գործունեության տեսակների ցանկում ներառված գործունեության տեսակների մասով շրջանառության հարկ վճարողներից ձեռք բերված ապրանքների, ստացված ծառայությունների և ընդունված աշխատանքների գծով կատարվող ծախսերը Բոլոր թվարկվածները 4 / 10 Շահութահարկ վճարողի հարկման բազան որոշելիս համախառն եկամտից չի նվազեցվում ներկայացուցչական ծախսերի այն մասը, որը գերազանցում է հարկային տարվա համախառն եկամտի 0.5 տոկոսը կամ հինգ միլիոն դրամը 1 տոկոսը կամ հինգ միլիոն դրամը 1 տոկոսը կամ տաս միլիոն դրամը 5 տոկոսը կամ տաս միլիոն դրամը Բացառությամբ հոդված 116 2-րդ մասով սահմանված դեպքերի․ Պետական գրանցման (օրենքով սահմանված դեպքերում՝ հաշվառման) կամ որպես անհատ ձեռնարկատեր հաշվառման կամ որպես նոտար նշանակման հարկային տարվա հարկման բազան որոշելիս համախառն եկամտից նվազեցման ենթակա ներկայացուցչական ծախսերի առավելագույն թույլատրելի մեծությունը հաշվարկելու առումով հարկային տարվա համախառն եկամտի 0.5 տոկոսի սահմանափակումը հաշվի չի առնվում: Բացառությամբ հոդված 116 2-րդ մասով սահմանված դեպքերի․ Պետական գրանցման (օրենքով սահմանված դեպքերում՝ հաշվառման) կամ որպես անհատ ձեռնարկատեր հաշվառման կամ որպես նոտար նշանակման հարկային տարվա հարկման բազան որոշելիս համախառն եկամտից նվազեցման ենթակա ներկայացուցչական ծախսերի առավելագույն թույլատրելի մեծությունը հաշվարկելու առումով հարկային տարվա համախառն եկամտի 0.5 տոկոսի սահմանափակումը հաշվի չի առնվում: 5 / 10 Շահութահարկ վճարողի հարկման բազան որոշելիս համախառն եկամտից չի նվազեցվում գործուղման ծախսերի այն մասը, որը գերազանցում է՝ ՀՀ տարածքից դուրս գործուղման դեպքում՝ հարկային տարվա համախառն եկամտի մեկ տոկոսը ՀՀ տարածքից դուրս գործուղման դեպքում՝ հարկային տարվա համախառն եկամտի երեք տոկոսը ՀՀ տարածքից դուրս գործուղման դեպքում՝ հարկային տարվա համախառն եկամտի հինգ տոկոսը ՀՀ տարածքից դուրս գործուղման դեպքում՝ հարկային տարվա համախառն եկամտի տաս տոկոսը Բացառությամբ հոդված 117 1) կետի երկրորդ պարբերությամբ և 1. մասի 2-րդ կետով սահմանված դեպքերի․ Պետական գրանցման (օրենքով սահմանված դեպքերում՝ հաշվառման) կամ որպես անհատ ձեռնարկատեր հաշվառման կամ որպես նոտար նշանակման հարկային տարվա հարկման բազան որոշելիս համախառն եկամտից նվազեցման ենթակա գործուղման ծախսերի առավելագույն թույլատրելի մեծությունը հաշվարկելու առումով հարկային տարվա համախառն եկամտի հինգ տոկոսի սահմանափակումը հաշվի չի առնվում. 2) Հայաստանի Հանրապետության տարածքից դուրս աշխատանքների կատարման և (կամ) ծառայությունների մատուցման դեպքում պատվիրատուի հետ կնքված պայմանագրերում կամ պատվիրատուի կողմից վավերացված հաշվարկային փաստաթղթերում առանձնացված՝ այդ աշխատանքների կատարման և (կամ) ծառայությունների մատուցման իրացման շրջանառության 80 տոկոսը: Սույն կետով սահմանված դեպքերում պատվիրատուի հետ կնքված պայմանագրերի և պատվիրատուի վավերացրած հաշվարկային փաստաթղթերի բացակայության կամ այդ պայմանագրերում ու հաշվարկային փաստաթղթերում աշխատանքների կատարման և (կամ) ծառայությունների մատուցման իրացման շրջանառությունն առանձնացված չլինելու դեպքում շահութահարկով հարկման բազան որոշելիս համախառն եկամտից նվազեցման ենթակա գործուղման ծախսերի թույլատրելի առավելագույն մեծությունը որոշվում է սույն մասի 1-ին կետով սահմանված կարգով: Սույն մասի 1-ին և 2-րդ կետերով սահմանված դեպքերում գործուղվողի՝ գործուղման մեջ գտնվելու յուրաքանչյուր օրացուցային օրվա համար օրապահիկի ծախսը կարող է նվազեցվել 30 հազար դրամը, իսկ Կառավարության կողմից այլ գումար սահմանված լինելու դեպքում՝ Կառավարության կողմից սահմանված գումարը չգերազանցող գումարի չափով Բացառությամբ հոդված 117 1) կետի երկրորդ պարբերությամբ և 1. մասի 2-րդ կետով սահմանված դեպքերի․ Պետական գրանցման (օրենքով սահմանված դեպքերում՝ հաշվառման) կամ որպես անհատ ձեռնարկատեր հաշվառման կամ որպես նոտար նշանակման հարկային տարվա հարկման բազան որոշելիս համախառն եկամտից նվազեցման ենթակա գործուղման ծախսերի առավելագույն թույլատրելի մեծությունը հաշվարկելու առումով հարկային տարվա համախառն եկամտի հինգ տոկոսի սահմանափակումը հաշվի չի առնվում. 2) Հայաստանի Հանրապետության տարածքից դուրս աշխատանքների կատարման և (կամ) ծառայությունների մատուցման դեպքում պատվիրատուի հետ կնքված պայմանագրերում կամ պատվիրատուի կողմից վավերացված հաշվարկային փաստաթղթերում առանձնացված՝ այդ աշխատանքների կատարման և (կամ) ծառայությունների մատուցման իրացման շրջանառության 80 տոկոսը: Սույն կետով սահմանված դեպքերում պատվիրատուի հետ կնքված պայմանագրերի և պատվիրատուի վավերացրած հաշվարկային փաստաթղթերի բացակայության կամ այդ պայմանագրերում ու հաշվարկային փաստաթղթերում աշխատանքների կատարման և (կամ) ծառայությունների մատուցման իրացման շրջանառությունն առանձնացված չլինելու դեպքում շահութահարկով հարկման բազան որոշելիս համախառն եկամտից նվազեցման ենթակա գործուղման ծախսերի թույլատրելի առավելագույն մեծությունը որոշվում է սույն մասի 1-ին կետով սահմանված կարգով: Սույն մասի 1-ին և 2-րդ կետերով սահմանված դեպքերում գործուղվողի՝ գործուղման մեջ գտնվելու յուրաքանչյուր օրացուցային օրվա համար օրապահիկի ծախսը կարող է նվազեցվել 30 հազար դրամը, իսկ Կառավարության կողմից այլ գումար սահմանված լինելու դեպքում՝ Կառավարության կողմից սահմանված գումարը չգերազանցող գումարի չափով 6 / 10 Շահութահարկ վճարողի հարկման բազան որոշելիս համախառն եկամտից չեն նվազեցվում ֆիզիկական անձանց օգնության, սննդի կազմակերպման, նրանց համար սոցիալ-մշակութային միջոցառումների կազմակերպման և համանման այլ ծախսերի այն մասը, որը գերազանցում է՝ հարկային տարվա համախառն եկամտի 0.25 տոկոսը հարկային տարվա համախառն եկամտի 0.5 տոկոսը հարկային տարվա համախառն եկամտի 1 տոկոսը հարկային տարվա համախառն եկամտի 5 տոկոսը Հարկային տարվա ընթացքում համախառն եկամտի բացակայության դեպքում չի նվազեցվում այդ հարկային տարվա ընթացքում հաշվեգրված աշխատավարձի և դրան հավասարեցված վճարումների հանրագումարի մեկ տոկոսը գերազանցող մասը Հարկային տարվա ընթացքում համախառն եկամտի բացակայության դեպքում չի նվազեցվում այդ հարկային տարվա ընթացքում հաշվեգրված աշխատավարձի և դրան հավասարեցված վճարումների հանրագումարի մեկ տոկոսը գերազանցող մասը 7 / 10 Արտադրական սարքավորումների համար կիրառվում է հետևյալ ամորտիզացիոն նվազագույն ժամկետը․ 1 տարի 5 տարի 8 տարի 10 տարի 8 / 10 Համակարգչային տեխնիկայի համար կիրառվում է հետևյալ ամորտիզացիոն նվազագույն ժամկետը․ 1 տարի 3 տարի 5 տարի 10 տարի 9 / 10 Հարկման ընդհանուր համակարգում գործունեություն իրականացնող անհատ ձեռնարկատերերի հարկման բազայի նկատմամբ շահութահարկը հաշվարկվում է․ 18 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 23 տոկոս դրույքաչափով 25 տոկոս դրույքաչափով 10 / 10 Շահութահարկ վճարողը պարտավոր է ընթացիկ հարկային տարվա յուրաքանչյուր եռամսյակի համար՝ մինչև տվյալ եռամսյակի վերջին ամսվա 20-ը ներառյալ, կատարել շահութահարկի կանխավճարներ՝ նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսով հաշվարկվող գումարի և նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների երկու տոկոսով հաշվարկվող գումարի նվազագույնի չափով նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսով հաշվարկվող գումարի և նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների հինգ տոկոսով հաշվարկվող գումարի նվազագույնի չափով նախորդ հարկային տարվա շահութահարկի գումարի 25 տոկոսով հաշվարկվող գումարի և նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների երկու տոկոսով հաշվարկվող գումարի նվազագույնի չափով նախորդ հարկային տարվա շահութահարկի գումարի 25 տոկոսով հաշվարկվող գումարի և նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների հինգ տոկոսով հաշվարկվող գումարի նվազագույնի չափով Գործում են բացառություններ, տես ՀՕ հոդված 135․ Շահութահարկի կանխավճարները Գործում են բացառություններ, տես ՀՕ հոդված 135․ Շահութահարկի կանխավճարները 0% Restart quiz
Թեստ – արդյո՞ք ձևակերպումը ճիշտ է Թեստ – արդյո՞ք ձևակերպումը ճիշտ է Accountant.am 21/02/2025 0 1102 Created on Փետրվար 21, 2025 By Accountant.am Արդյո՞ք ձևակերպումը ճիշտ է (թեստ #30) 1 / 10 Հիմնական արտադրության բանվորների համար հաշվարկվել է աշխատավարձ․ Դտ 811 Կտ 527 Այո Ոչ 2 / 10 Հաշվարկային հաշիվ մուտք է եղել գումար բաժնետերերից՝ որպես ներդրում կանոնադրական կապիտալում․ Դտ 252 Կտ 311 Այո Ոչ 3 / 10 Հաշվարկվել է հիմնական արտադրության հիմնական միջոցների մաշվածությունը․ Դտ 112 Կտ 811 Այո Ոչ 4 / 10 Ստացվել է տրանսպորտային կազմակերպության հաշիվը ձեռքբերված՝ տեղակայման ենթակա սարքավորումների տեղափոխման համար. Դտ 118 Կտ 521 Այո Ոչ 5 / 10 Արտացոլվել է վարձավճարը գործառնական վարձակալությամբ ստացված և վարչական նպատակներով օգտագործվող ավտոմեքենայի համար․ Դտ 531 Կտ 713 Այո Ոչ 6 / 10 Հաշվարկվել է ամորտիզացիա լիցենզիայի համար․ Դտ 132 Կտ 713 Այո Ոչ 7 / 10 Ստացվել է տրանսպորտային կազմակերպության հաշիվը ձեռքբերված նյութերի տեղափոխման համար․ Դտ 211 Կտ 521 Այո Ոչ 8 / 10 Մանրածախ խանութի դրամարկղում ստացվել է հասույթ ապրանքների իրացումից․ Դտ 251 Կտ 611 Այո Ոչ 9 / 10 Գույքագրման ժամանակ հայտնաբերվել է պատրաստի արտադրանքի պակասորդ․ Դտ 215 Կտ 714 Այո Ոչ 10 / 10 Պահեստ է մուտքագրվել գնորդի կողմից վերադարձված արտադրանքն ինքնարժեքով․ Դտ 215 Կտ 711 Այո Ոչ 0% Restart quiz
Հարկային փոփոխություններ 2025 (թեստ #29) Հարկային փոփոխություններ 2025 (թեստ #29) Accountant.am 20/12/2024 0 1371 Created on Դեկտեմբեր 20, 2024 By Accountant.am Հարկային փոփոխություններ 2025 (թեստ #29) 1 / 9 2025թ․ հունվարի 1-ից միկրոձեռնարկատիրության սուբյեկտներ չեն կարող համարվել․ սաունաների և բաղնիքների կազմակերպման գործունեություն իրականացնողները վարսավիրական գործունեություն իրականացնողները ավտոմեքենաների տեխնիկական սպասարկման և նորոգման գործունեություն իրականացնողները բոլոր թվարկվածները 2 / 9 2025թ․ հունվարի 1-ից առևտրական գործունեությունից ստացվող եկամուտները կհարկվեն․ շրջանառության հարկի 5% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 4.5 տոկոսը կազմող գումարը շրջանառության հարկի 10% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 9.5 տոկոսը կազմող գումարը շրջանառության հարկի 20% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 9.5 տոկոսը կազմող գումարը 3 / 9 2025թ․ հունվարի 1-ից արտադրական գործունեությունից ստացվող եկամուտները կհարկվեն․ շրջանառության հարկի 5% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 4.5 տոկոսը կազմող գումարը շրջանառության հարկի 7% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 5 տոկոսը կազմող գումարը շրջանառության հարկի 10% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 7 տոկոսը կազմող գումարը 4 / 9 2025թ․ հունվարի 1-ից հանրային սննդի գործունեությունից ստացվող եկամուտները կհարկվեն․ շրջանառության հարկի 6% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 3 տոկոսը կազմող գումարը շրջանառության հարկի 9% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 4.5 տոկոսը կազմող գումարը շրջանառության հարկի 12% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 9 տոկոսը կազմող գումարը 5 / 9 2025թ․ հունվարի 1-ից այլ գործունեությունից ստացվող եկամուտները կհարկվեն․ շրջանառության հարկի 5% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 4.5 տոկոսը կազմող գումարը շրջանառության հարկի 10% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 9.5 տոկոսը կազմող գումարը շրջանառության հարկի 10% դրույքաչափով՝ շրջանառության հարկի գումարից նվազեցնելով սահմանված ծախսերի հանրագումարի 6 տոկոսը կազմող գումարը 6 / 9 2025թ. հունվարի 1-ից կառավարության սահմանած բարձր տեխնոլոգիաների ոլորտի գործունեության տեսակների ցանկում ներառված գործունեության տեսակներից ստացվող եկամուտների նկատմամբ շրջանառության հարկը հաշվարկվում է․ 1 տոկոս դրույքաչափով 2 տոկոս դրույքաչափով 5 տոկոս դրույքաչափով 7 / 9 2025թ. հունվարի 1-ից շրջանառության հարկ վճարողներն առանց ՀՕ 55-րդ հոդվածի 2-րդ մասի 1-5-րդ կետերով սահմանված հաշվարկային փաստաթղթերի ձեռքբերումներ ունենալու դեպքում․ ազատվում են հարկային գործակալի համար սահմանված պարտավորությունների կատարումից որպես հարկային գործակալ կրում են եկամտային հարկի 10% դրույքաչափով պարտավորություն որպես հարկային գործակալ կրում են եկամտային հարկի 20% դրույքաչափով պարտավորություն 8 / 9 2025թ. հունվարի 1-ից հարկի վճարումը սահմանված ժամկետներից ուշացնելու դեպքում ժամկետանց յուրաքանչյուր օրվա համար հարկ վճարողը կամ հարկային գործակալը վճարում է տույժ (ինչպես նաև այն դեպքում, երբ տույժերի հաշվարկն սկսվել է մինչև փոփոխությունն ուժի մեջ մտնելը). 0.04 տոկոսի չափով 0.075 տոկոսի չափով 0.1 տոկոսի չափով 9 / 9 Գյուղատնտեսական արտադրանքի արտադրությամբ զբաղված շահութահարկ վճարողներն ազատվում են շահութահարկի վճարումից․ մինչև 2024 թվականի դեկտեմբերի 31-ը ներառյալ մինչև 2025 թվականի դեկտեմբերի 31-ը ներառյալ մինչև 2026 թվականի դեկտեմբերի 31-ը ներառյալ 0% Restart quiz
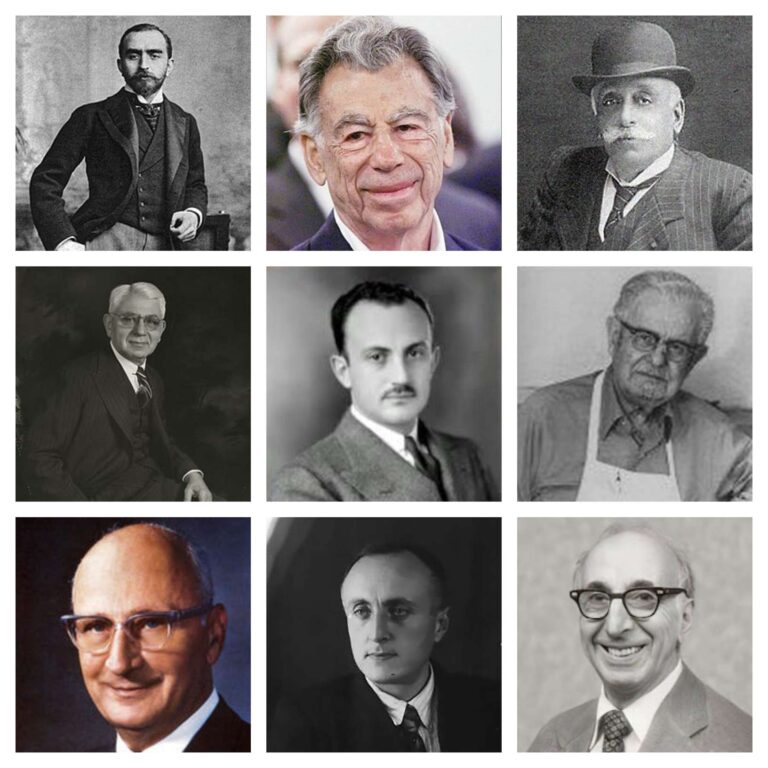
Թեստ – Հայտնի հայ գործարարներ և գյուտարարներ (թեստ #28) Թեստ – Հայտնի հայ գործարարներ և գյուտարարներ (թեստ #28) Accountant.am 16/10/2024 0 600 Created on Հոկտեմբեր 16, 2024 By Accountant.am Թեստ - Հայտնի հայ գործարարներ և գյուտարարներ (թեստ #28) 1 / 10 Այս հայ գործարարին անվանում էին «Պարոն 5 %». Քըրք Քըրքորյան Գալուստ Գյուլբենկյան Ալեքսանդր Մանթաշյանց 1912թ-ին Իրաքի նավթապաշարների շահագործման նպատակով Գյուլբենկյանի ջանքերով ստեղծվեց Թուրքական նավթային ընկերությունը, որի 35% բաժնեմասը պատկանում էր Թուրքիայի Ազգային բանկին, 25%-ը` անգլո-հոլանդական “Ռոյալ Դատչ Շել” կոնցեռնին, 25%-ը` “Դոյչե բանկին”, իսկ 15%-ը` իրեն: Սակայն այս իրողության հետ չէր կարող համակերպվել Մեծ Բրիտանիան, որը Թուրքիայի նավթային ընկերությանն ստիպեց վերաբաշխել մասնաբաժինները: Արդյունքում Թուրքիայի Ազգային բանկի մասնաբաժիններն անցան “Անգլո-պարսկական” նավթային ընկերությանը: Այժմ վերջինիս էին պատկանում Թուրքական նավթային ընկերության բաժնետոմսերի 50 % – ը, մինչդեռ “Դոյչե բանկն” ու “Շելը” ունեին 25 – ական տոկոս: Համաձայնագրի պայմաններին համաձայն “Անգլո-պարսկական խումբը” և “Շելը” Գյուլբենկյանին էին տալիս ակտիվների ընդհանուր արժեքից 2,5 – ական տոկոս ` որպես “շահառուի տոկոս”: Այդ տոկոսադրույքը ամրագրվեց հավիտյանս, իսկ Գալուստ Գյուլբենկյանը համաշխարհային բիզնեսի պատմության մեջ մնաց “Պարոն 5%” մականվամբ: 1912թ-ին Իրաքի նավթապաշարների շահագործման նպատակով Գյուլբենկյանի ջանքերով ստեղծվեց Թուրքական նավթային ընկերությունը, որի 35% բաժնեմասը պատկանում էր Թուրքիայի Ազգային բանկին, 25%-ը` անգլո-հոլանդական “Ռոյալ Դատչ Շել” կոնցեռնին, 25%-ը` “Դոյչե բանկին”, իսկ 15%-ը` իրեն: Սակայն այս իրողության հետ չէր կարող համակերպվել Մեծ Բրիտանիան, որը Թուրքիայի նավթային ընկերությանն ստիպեց վերաբաշխել մասնաբաժինները: Արդյունքում Թուրքիայի Ազգային բանկի մասնաբաժիններն անցան “Անգլո-պարսկական” նավթային ընկերությանը: Այժմ վերջինիս էին պատկանում Թուրքական նավթային ընկերության բաժնետոմսերի 50 % – ը, մինչդեռ “Դոյչե բանկն” ու “Շելը” ունեին 25 – ական տոկոս: Համաձայնագրի պայմաններին համաձայն “Անգլո-պարսկական խումբը” և “Շելը” Գյուլբենկյանին էին տալիս ակտիվների ընդհանուր արժեքից 2,5 – ական տոկոս ` որպես “շահառուի տոկոս”: Այդ տոկոսադրույքը ամրագրվեց հավիտյանս, իսկ Գալուստ Գյուլբենկյանը համաշխարհային բիզնեսի պատմության մեջ մնաց “Պարոն 5%” մականվամբ: 2 / 10 Այս հայազգի գործարարը մասնակցել է Երկրորդ համաշխարհային պատերազմին որպես օդաչու․ Ասատուր Սարաֆյան Ալեքսանդր Մանթաշյանց Քըրք Քըրքորյան 1939 թվականից նա հրապուրվել է ավիացիայով։ Երկրորդ համաշխարհային պատերազմի սկիզբը զգալով և չցանկանալով միանալ ցամաքային զորքերին՝ Քըրքորյանը սովորեց թռչել Happy Bottom Riding Club-ում։ Վեց ամիս անց ստանալով իր առևտրային օդաչուի վկայագիրը՝ նա տեղեկացավ, որ բրիտանական Royal Air Force-ը տեղափոխում էր կանադական de Havilland Mosquito օդանավերը դեպի Շոտլանդիա Հյուսիսային Ատլանտյան օվկիանոսով։ Սակայն օդանավը կարող էր անցնել առավելագույնը 2,300 կմ, մինչդեռ ամբողջ ճանապարհը կազմում էր 3,500 կմ։ Ապահով ճանապարհի փոխարեն՝ Քըրքորյանը նախընտրեց «Իսլանդական ալիք» ուղղությունը։ 1944 թվականի մայիսին Քըրքորյանն ու իր թևի հրամանատար Ջոն դը Լեյսի Վուլդրիջը հաղթահարեցին «Իսլանդական ալիք»-ը և գրանցեցին նոր ռեկորդ։ Վուլդրիջը հասավ Շոտլանդիա 6 ժամ, 46 րոպեում, Քըրքորյանը՝ 7 ժամ, 9 րոպեում։ Երկուսուկես տարի աշխատելով RAF Ferry Command-ում՝ Քըրքորյանը կատարեց 33 թռիչք, ճանապարհորդեց 4 մայրցամաքներով և փորձարկեց իր առաջին քառաշարժիչ ինքնաթիռը։ 1939 թվականից նա հրապուրվել է ավիացիայով։ Երկրորդ համաշխարհային պատերազմի սկիզբը զգալով և չցանկանալով միանալ ցամաքային զորքերին՝ Քըրքորյանը սովորեց թռչել Happy Bottom Riding Club-ում։ Վեց ամիս անց ստանալով իր առևտրային օդաչուի վկայագիրը՝ նա տեղեկացավ, որ բրիտանական Royal Air Force-ը տեղափոխում էր կանադական de Havilland Mosquito օդանավերը դեպի Շոտլանդիա Հյուսիսային Ատլանտյան օվկիանոսով։ Սակայն օդանավը կարող էր անցնել առավելագույնը 2,300 կմ, մինչդեռ ամբողջ ճանապարհը կազմում էր 3,500 կմ։ Ապահով ճանապարհի փոխարեն՝ Քըրքորյանը նախընտրեց «Իսլանդական ալիք» ուղղությունը։ 1944 թվականի մայիսին Քըրքորյանն ու իր թևի հրամանատար Ջոն դը Լեյսի Վուլդրիջը հաղթահարեցին «Իսլանդական ալիք»-ը և գրանցեցին նոր ռեկորդ։ Վուլդրիջը հասավ Շոտլանդիա 6 ժամ, 46 րոպեում, Քըրքորյանը՝ 7 ժամ, 9 րոպեում։ Երկուսուկես տարի աշխատելով RAF Ferry Command-ում՝ Քըրքորյանը կատարեց 33 թռիչք, ճանապարհորդեց 4 մայրցամաքներով և փորձարկեց իր առաջին քառաշարժիչ ինքնաթիռը։ 3 / 10 Այս հայ գործարարը ստացել է «Նավթի արքա» մականունը․ Ալեքսանդր Մանթաշյանց Գալուստ Գյուլբենկյան Արթուր Բուլբուլյան Ալեքսանդր Մանթաշյանցը իր ապրած ժամանակում ամենահարուստ մարդկանցից մեկն է համարվել։ 1899 թվականին Մանթաշյանցը ստեղծել է «Ալեքսանդր Մանթաշև և Կո» ընկերությունը։ Ալեքսանդր Մանթաշյանցն է եղել Կովկասի հայ բարեգործական ընկերության գլխավոր նախաձեռնողն ու հիմնադիրը և մինչև իր կյանքի վերջը մնացել վարչության անդամ՝ շարունակելով կատարել խոշոր գումարների հատկացումներ։ Ալեքսանդր Մանթաշյանցը եղել է հայ մշակույթի, գիտության, արվեստի և գրականության մեծ նվիրյալ և հովանավոր։ Իմանալով, որ հայ մեծ կոմպոզիտոր Կոմիտասը սեփական դաշնամուր չունի, նա կարգադրել է, որպեսզի Գերմանիայից նրա համար բերվի այդ երաժշտական գործիքը։ Ալեքսանդր Մանթաշյանցը իր ապրած ժամանակում ամենահարուստ մարդկանցից մեկն է համարվել։ 1899 թվականին Մանթաշյանցը ստեղծել է «Ալեքսանդր Մանթաշև և Կո» ընկերությունը։ Ալեքսանդր Մանթաշյանցն է եղել Կովկասի հայ բարեգործական ընկերության գլխավոր նախաձեռնողն ու հիմնադիրը և մինչև իր կյանքի վերջը մնացել վարչության անդամ՝ շարունակելով կատարել խոշոր գումարների հատկացումներ։ Ալեքսանդր Մանթաշյանցը եղել է հայ մշակույթի, գիտության, արվեստի և գրականության մեծ նվիրյալ և հովանավոր։ Իմանալով, որ հայ մեծ կոմպոզիտոր Կոմիտասը սեփական դաշնամուր չունի, նա կարգադրել է, որպեսզի Գերմանիայից նրա համար բերվի այդ երաժշտական գործիքը։ 4 / 10 Այս ամերիկահայ գյուտարարը ստեղծել է А-14 թթվածնային դիմակները, որոնք օգտագործել են ամերիկյան ռազմաօդային ուժերը Երկրորդ համաշխարհային պատերազմի ժամանակ․ Մովսես Հովսեփյան Վարազդատ Կազանջյան Արթուր Բուլբուլյան Արթուր Բուլբուլյանը ծնվել է 1900 թվականին Կեսարիայի մոտակայքում։ 1920 թվականին տեղափոխվել է Ամերիկայի Միացյալ Նահանգներ։ Սովորել է Միդլբերիի քոլեջում, որտեղ ստացել է բակալավրի և բնական գիտությունների մագիստրոսի աստիճան։ Դիպլոմային աշխատանքներ է կատարել Բրաունի և Այովայի համալսարաններում։ 1928 թվականին ընդունվել է Մինեսոտայի համալսարանի ստոմատոլոգիայի բաժինը և ստացել է ատամնաբուժական վիրաբույժի դոկտորի աստիճան։ 1931 թվականին նույն հաստատությունում նշանակվել է օրթոպեդիայի հրահանգիչ։ Աշխատել է Մայոյի կլինիկայի աէրոբժշկության բաժնում, որտեղ էլ ԱՄՆ օդային ուժերի կործանիչների օդաչուների համար նախագծել է A-14 թթվածնային դիմակը, որը ցրտադիմացկուն էր, ներառում էր ռադիոհաղորդակցման միկրոֆոն և օդաչուին հնարավորություն էր տալիս խոսել և ուտել առանց դիմակը հանելու։ Արթուր Բուլբուլյանը ծնվել է 1900 թվականին Կեսարիայի մոտակայքում։ 1920 թվականին տեղափոխվել է Ամերիկայի Միացյալ Նահանգներ։ Սովորել է Միդլբերիի քոլեջում, որտեղ ստացել է բակալավրի և բնական գիտությունների մագիստրոսի աստիճան։ Դիպլոմային աշխատանքներ է կատարել Բրաունի և Այովայի համալսարաններում։ 1928 թվականին ընդունվել է Մինեսոտայի համալսարանի ստոմատոլոգիայի բաժինը և ստացել է ատամնաբուժական վիրաբույժի դոկտորի աստիճան։ 1931 թվականին նույն հաստատությունում նշանակվել է օրթոպեդիայի հրահանգիչ։ Աշխատել է Մայոյի կլինիկայի աէրոբժշկության բաժնում, որտեղ էլ ԱՄՆ օդային ուժերի կործանիչների օդաչուների համար նախագծել է A-14 թթվածնային դիմակը, որը ցրտադիմացկուն էր, ներառում էր ռադիոհաղորդակցման միկրոֆոն և օդաչուին հնարավորություն էր տալիս խոսել և ուտել առանց դիմակը հանելու։ 5 / 10 Այս հայազգի վիրաբույժը հայտնի է որպես «Պլաստիկ վիրաբուժության հայր»․ Վարազդատ Կազանջյան Մովսես Հովսեփյան Միհրան Ղասաբյան Առաջին համաշխարհային պատերազմի ժամանակ Վարազդատ Կազանջյանը կամավոր միացել է Հարվարդի բժշկական զորքերին։ Այստեղ նա բուժել է խրամատներում տուժածների վատ վնասվածքներ։ Աշխատելով Ֆրանսիայի ռազմադաշտերի ինքնաշեն հիվանդանոցների հասարակ պայմաններում՝ Կազանջյանը ցուցաբերում է մարդկային հոգատարություն և նորարարական բժշկական ընթացակարգեր, և սկսվել է նրա կարիերան՝ որպես պլաստիկ վիրաբուժության ժամանակակից պրակտիկայի հիմնադիր։ Առաջին համաշխարհային պատերազմի ժամանակ Վարազդատ Կազանջյանը կամավոր միացել է Հարվարդի բժշկական զորքերին։ Այստեղ նա բուժել է խրամատներում տուժածների վատ վնասվածքներ։ Աշխատելով Ֆրանսիայի ռազմադաշտերի ինքնաշեն հիվանդանոցների հասարակ պայմաններում՝ Կազանջյանը ցուցաբերում է մարդկային հոգատարություն և նորարարական բժշկական ընթացակարգեր, և սկսվել է նրա կարիերան՝ որպես պլաստիկ վիրաբուժության ժամանակակից պրակտիկայի հիմնադիր։ 6 / 10 Այս մեծանուն գյուտարարը համարվում է մագնիսա-ռեզոնանսային տոմոգրաֆի (ՄՌՏ) ստեղծողը․ Միհրան Ղասաբյան Համբար Քելիքյան Ռեյմոնդ Վահան Դամադյան Դամադյանը համարվում է մագնիսա-ռեզոնանսային տոմոգրաֆի (ՄՌՏ) ստեղծողը։ Չնայած բժշկության մեջ հեղափոխական դեր ունեցած այս հայտնագործությանը՝ ՄՌՏ-ի ոլորտի զարգացման գործում մեծ ներդրում բերած գիտնականներին պարգևատրելիս Դամադյանին անպատիվ կերպով մերժել են արժանացնել Նոբելյան մրցանակի։ Այնուամենայնիվ, Դամադյանը պարգևատրվել է ԱՄՆ Տեխնոլոգիայի ոլորտի պետական շքանշանով, ներառված է Ազգային գյուտարարների փառքի դիվանում և «ՄՌՏ տեսածրիչի հայտնագործության համար» ստացել է Մասաչուսեթսի տեխնոլոգիական համալսարանի Լեմելսոնի անվան մրցանակը, որը տրվում է գյուտարարներին։ Նրա առաջին սարքավորումը, որը կրում էր «Անսանձելի» ("Indomitable") անունը, պահպանվում է Վաշինգթոնի Սմիթսոնյան թանգարանում։ Դամադյանը համարվում է մագնիսա-ռեզոնանսային տոմոգրաֆի (ՄՌՏ) ստեղծողը։ Չնայած բժշկության մեջ հեղափոխական դեր ունեցած այս հայտնագործությանը՝ ՄՌՏ-ի ոլորտի զարգացման գործում մեծ ներդրում բերած գիտնականներին պարգևատրելիս Դամադյանին անպատիվ կերպով մերժել են արժանացնել Նոբելյան մրցանակի։ Այնուամենայնիվ, Դամադյանը պարգևատրվել է ԱՄՆ Տեխնոլոգիայի ոլորտի պետական շքանշանով, ներառված է Ազգային գյուտարարների փառքի դիվանում և «ՄՌՏ տեսածրիչի հայտնագործության համար» ստացել է Մասաչուսեթսի տեխնոլոգիական համալսարանի Լեմելսոնի անվան մրցանակը, որը տրվում է գյուտարարներին։ Նրա առաջին սարքավորումը, որը կրում էր «Անսանձելի» ("Indomitable") անունը, պահպանվում է Վաշինգթոնի Սմիթսոնյան թանգարանում։ 7 / 10 Հայազգի գյուտարար, ով համարվում է մեքենաների ավտոմատ փոխանցման տուփի հեղինակը․ Ալեն Պրոստ Ասատուր Սարաֆյան Ալեք Մանուկյան Ասատուր Սարաֆյան՝ ամերիկահայ գյուտարար, ով համարվում է մեքենաների ավտոմատ փոխանցման տուփի, բենզինային պոմպի, ավտոյուղի չափիչի, անասեղ ներարկիչի, ինչպես նաև ամերիկյան առաջին փորձարարական` Սիկորսկու ուղղաթիռի շարժիչի փոխանցման տուփի հեղինակը: Ասատուր Սարաֆյանը, ով աշխարհին առավել հայտնի է որպես գյուտարար Օսկար Բենքեր, համարվում է Միացյալ Նահանգների ամենաբեղուն գյուտարարներից մեկը: Ասատուր Սարաֆյան՝ ամերիկահայ գյուտարար, ով համարվում է մեքենաների ավտոմատ փոխանցման տուփի, բենզինային պոմպի, ավտոյուղի չափիչի, անասեղ ներարկիչի, ինչպես նաև ամերիկյան առաջին փորձարարական` Սիկորսկու ուղղաթիռի շարժիչի փոխանցման տուփի հեղինակը: Ասատուր Սարաֆյանը, ով աշխարհին առավել հայտնի է որպես գյուտարար Օսկար Բենքեր, համարվում է Միացյալ Նահանգների ամենաբեղուն գյուտարարներից մեկը: 8 / 10 Հայազգի այս մեծ բարերարին է պատկանում դելտա-ծորակի գյուտը․ Ալեք Մանուկյան Ջորջ Ավագյան Համբար Քելիքյան Ալեք Մանուկյանն ստեղծել է կոմերցիոն մեծ հաջողություն ունեցած առաջին միձեռանի ծորակի նախագիծը՝ դելտա-ծորակը։ Լինելով մեծ բարեգործ՝ Մանուկյանը միլիոնավոր դոլարներ է նվիրաբերել բարեգործական նախաձեռնություններին, որոնցից շատերն ուղղված են աշխարհասփյուռ հայ համայնքներին։ Դեթրոյթ քաղաքին է նվիրաբերել իր առանձնատունը (Manoogian Mansion), որն այժմ քաղաքապետի նստավայրն է։ Ալեք Մանուկյանն ստեղծել է կոմերցիոն մեծ հաջողություն ունեցած առաջին միձեռանի ծորակի նախագիծը՝ դելտա-ծորակը։ Լինելով մեծ բարեգործ՝ Մանուկյանը միլիոնավոր դոլարներ է նվիրաբերել բարեգործական նախաձեռնություններին, որոնցից շատերն ուղղված են աշխարհասփյուռ հայ համայնքներին։ Դեթրոյթ քաղաքին է նվիրաբերել իր առանձնատունը (Manoogian Mansion), որն այժմ քաղաքապետի նստավայրն է։ 9 / 10 Այս գյուտարարը գունավոր հեռուստացույցի գյուտի հեղինակն է․ Բորիս Բաբայան Ռիչարդ Դոնչյան Հովհաննես Ադամյան Ադամյանի գլխավոր ներդրումը համարվում է գունավոր հեռուստատեսության տեխնոլոգիայի մշակումը՝ հիմնված երեք գույնի համադրության սկզբունքի վրա։ Գունավոր հեռուստատեսություն ստեղծելու իր նախագիծը նա անվանել է «Հեռատես»՝ ստանալով դրա համար պատենտներ, սակայն իր ջանքերին հակառակ՝ նա չի կարողացել առաջընթաց ունենալ։ Թեպետ նրա հետազոտությունների արդյունքում սարքի գործող նախատիպ չի ստեղծվել, իր մշակած սկզբունքը ներդրվել է գունավոր հեռուստատեսություն ստեղծելիս եւ առաջին անգամ ցուցադրվել 1928թ. Լոնդոնում։ Ադամյանի գլխավոր ներդրումը համարվում է գունավոր հեռուստատեսության տեխնոլոգիայի մշակումը՝ հիմնված երեք գույնի համադրության սկզբունքի վրա։ Գունավոր հեռուստատեսություն ստեղծելու իր նախագիծը նա անվանել է «Հեռատես»՝ ստանալով դրա համար պատենտներ, սակայն իր ջանքերին հակառակ՝ նա չի կարողացել առաջընթաց ունենալ։ Թեպետ նրա հետազոտությունների արդյունքում սարքի գործող նախատիպ չի ստեղծվել, իր մշակած սկզբունքը ներդրվել է գունավոր հեռուստատեսություն ստեղծելիս եւ առաջին անգամ ցուցադրվել 1928թ. Լոնդոնում։ 10 / 10 Հայկական ծագմամբ ամերիկացի գործարար, Futures, Inc. առաջին բաց բաժնետիրական ֆոնդերից մեկի հիմնադիրը․ Մովսես Հովսեփյան Ռիչարդ Դոնչյան Բորիս Բաբայան Ավարտելով Եյլի համալսարանի տնտեսագիտության ֆակուլտետը՝ Դոնչյանն սկզբում աշխատել է գորգավաճառության ընտանեկան բիզնեսում՝ զուգահեռաբար զբաղվելով նաև արժեթղթերի առքուվաճառքով։ 1929թ. տնտեսական ճգնաժամի հետևանքով կորցրել է իր կարողությունը, ինչը նրան ստիպել է խորանալ գնարժեքի պատմության ու առևտրային միտումների ոլորտում։ Իր գործունեությունը նա շարունակել է ֆինանսական սեկտորում՝ աշխատելով Ուոլ Սթրիթում։ Կյանքի ընթացքում Ռիչարդ Դոնչյանը տպագրել է տասնյակ հոդվածներ և հիմնել Futures, Inc. ընկերությունը՝ առաջին բաց բաժնետիրական ֆոնդերից մեկը։ Ավարտելով Եյլի համալսարանի տնտեսագիտության ֆակուլտետը՝ Դոնչյանն սկզբում աշխատել է գորգավաճառության ընտանեկան բիզնեսում՝ զուգահեռաբար զբաղվելով նաև արժեթղթերի առքուվաճառքով։ 1929թ. տնտեսական ճգնաժամի հետևանքով կորցրել է իր կարողությունը, ինչը նրան ստիպել է խորանալ գնարժեքի պատմության ու առևտրային միտումների ոլորտում։ Իր գործունեությունը նա շարունակել է ֆինանսական սեկտորում՝ աշխատելով Ուոլ Սթրիթում։ Կյանքի ընթացքում Ռիչարդ Դոնչյանը տպագրել է տասնյակ հոդվածներ և հիմնել Futures, Inc. ընկերությունը՝ առաջին բաց բաժնետիրական ֆոնդերից մեկը։ 0% Restart quiz
Թեստ Mix (թեստ #27) Թեստ Mix (թեստ #27) Accountant.am 10/10/2024 0 1136 Created on Հոկտեմբեր 10, 2024 By Accountant.am Թեստ Mix (թեստ #27) 1 / 15 Ինչպե՞ս է ձևակերպվում գործառնությունը․ նախապես վճարված կանխավճարի դիմաց ստացվել են ոչ նյութական ակտիվներ․ Դտ 224 Կտ 131 Դտ 152 Կտ 131 Դտ 131 Կտ 152 2 / 15 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հաշվարկային հաշվից փոխանցվել է գործառնական վարձակալությամբ ստացված գույքի համար վարձավճար․ Դտ 531 Կտ 252 Դտ 713 Կտ 531 Դտ 224 Կտ 252 3 / 15 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հաշվարկվել է արտադրամասի նոր շենքի կառուցման համար օգտագործվող հիմնական միջոցների մաշվածությունը․ Դտ 821 Կտ 527 Դտ 821 Կտ 111 Դտ 821 Կտ 112 4 / 15 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հիմնական արտադրության բանվորների համար հաշվարկվել է աշխատավարձ․ Դտ 811 Կտ 527 Դտ 812 Կտ 527 Դտ 713 Կտ 527 5 / 15 Ինչպե՞ս է ձևակերպվում գործառնությունը․ հաշվարկային հաշվից առհաշիվ գումար է փոխանցվել հաշվետու անձին․ Դտ 228 Կտ 251 Դտ 228 Կտ 252 Դտ 228 Կտ 253 6 / 15 Միջին աշխատավարձի հաշվարկման ժամանակ պարգևատրման գումարները հաշվի են առնվում՝ 1/12-ի չափով Ամբողջությամբ Պարգևավճարները չեն ներառվում հաշվարկում 7 / 15 Հայրության արձակուրդ տրամադրելու դեպքում գործատուն վճարում է․ Նվազագույն ամսական աշխատավարձի չափով Աշխատողի միջին օրական աշխատավարձի չափով Աշխատողի միջին օրական աշխատավարձի չափով, բայց ոչ ավելի, քան նվազագույն ամսական աշխատավարձի չափը 8 / 15 Փորձաշրջան կարող է սահմանվել․ ՀՀ օրենսդրությամբ նախատեսված դեպքերում կարող է սահմանվել մինչև վեց ամիս ժամկետով փորձաշրջան ՀՀ օրենսդրությամբ նախատեսված դեպքերում կարող է սահմանվել մինչև տասներկու ամիս ժամկետով փորձաշրջան Գործատուի պահանջով կարող է սահմանվել մինչև տասներկու ամիս ժամկետով փորձաշրջան 9 / 15 Մինչև տասնվեց տարեկան անձանց հետ կնքվում է՝ Որոշակի ժամկետով աշխատանքային պայմանագիր Անորոշ ժամկետով աշխատանքային պայմանագիր Ժամանակավոր աշխատանքային պայմանագիր 10 / 15 Ամենամյա արձակուրդի վճարման ժամանակ միջին ամսական աշխատավարձի հաշվարկման համար հաշվառման ենթակա տասներկու ամիսներում չպետք է ներառվի նաև՝ Աշխատանքի ընդունման ամիսը՝ անկախ ընդունման օրվանից Միջին ամսական աշխատավարձի հաշվարկման պահանջ առաջանալու ամսվան նախորդող ամիսը Աշխատանքի ընդունման ամիսը, եթե աշխատողն ընդունվել է աշխատանքի ամսվա ընթացքում 11 / 15 Հարկի վճարումը սահմանված ժամկետներից ուշացնելու դեպքում ժամկետանց յուրաքանչյուր օրվա համար հարկ վճարողը կամ հարկային գործակալը վճարում է տույժ․ 0.04 տոկոսի չափով 0.75 տոկոսի չափով 0.1 տոկոսի չափով 12 / 15 2000թ․ արտադրության 250 ձիաուժ ունեցող բեռնատարի համար տարեկան գույքահարկը կկազմի․ 0 դրամ բեռնատարի շուկայական արժեքի 1 տոկոսը 50 000 դրամ 13 / 15 Վարձակալական վճարների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 14 / 15 Շահութահարկ վճարող կազմակերպության նախորդ տարվա շահութահարկը կազմել է 1,500,000 դրամ, իսկ նախորդ եռամսյակի եկամուտները՝ 10,000,000 դրամ։ Որքա՞ն կկազմի տվյալ եռամսյակի շահութահարկի կանխավճարը․ 200 000 դրամ 300 000 դրամ 500 000 դրամ 15 / 15 ԵՏՄ անդամ պետությունից ապրանքի ներմուծման դեպքում հարկման բազան որոշվում է․ մատակարարի կողմից դուրս գրված հաշվի դուրս գրման ամսաթվի դրությամբ ԿԲ կողմից հրապարակված միջին փոխարժեքը հիմք վերցնելով ապրանքը ՀՀ տարածք ներմուծելու ամսաթվի դրությամբ ԿԲ կողմից հրապարակված միջին փոխարժեքը հիմք վերցնելով ապրանքների ներմուծման և անուղղակի հարկերի վճարման մասին հայտարարությունը ներկայացնելու ամսաթվի դրությամբ ԿԲ կողմից հրապարակված միջին փոխարժեքը հիմք վերցնելով 0% Restart quiz
Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #26) Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #26) Accountant.am 27/09/2024 0 1137 Created on Սեպտեմբեր 27, 2024 By Accountant.am Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #26) 1 / 10 Մատակարարներից ստացվել են նյութեր․ Դտ 211 Կտ 521 Դտ 521 Կտ 211 Դտ 521 Կտ 252 2 / 10 Ստացվել է հաշիվ էլեկտրաէներգիայի համար, որը սպառվել է հիմնական արտադրությունում․ Դտ 713 Կտ 521 Դտ 712 Կտ 521 Դտ 811 Կտ 521 3 / 10 Հաշվետու անձն առհաշիվ գումարների հաշվին ձեռք է բերել կենսաբանական ակտիվներ․ Դտ 111 Կտ 228 Դտ 116 Կտ 228 Դտ 228 Կտ 116 4 / 10 Պահեստ է մուտքագրվել օժանդակ արտադրությունում պատրաստված տարա՝ նախատեսված կազմակերպության կարիքների համար Դտ 211 Կտ 811 Դտ 211 Կտ 812 Դտ 812 Կտ 211 5 / 10 Հաշվարկվել է արտադրական սարքավորումների մաշվածությունը․ Դտ 811 Կտ 112 Դտ 812 Կտ 112 Դտ 813 Կտ 112 6 / 10 Գույքագրման ժամանակ հայտնաբերված երկարաժամկետ օգտագործման գործիքների պակասորդը դուրս է գրվել հաշվեկշռային արժեքով․ Դտ 111 Կտ 714 Դտ 714 Կտ 111 Դտ 112 Կտ 111 7 / 10 Սարքավորման տեղակայումն իրականացնող բանվորների համար հաշվարկվել է աշխատավարձ․ Դտ 111 Կտ 527 Դտ 811 Կտ 527 Դտ 822 Կտ 527 8 / 10 Հաշվեգրվել է գործառնական վարձակալությամբ վարձակալված՝ արտադրանքի պահեստի շենքի գծով վճարվելիք վարձավճարը․ Դտ 712 Կտ 531 Դտ 713 Կտ 531 Դտ 714 Կտ 531 9 / 10 Որպես շնորհ ստացվել են ոչ նյութական ակտիվներ․ Դտ 111 Կտ 521 Դտ 421 Կտ 131 Դտ 131 Կտ 421 10 / 10 Գույքագրման ժամանակ հայտնաբերվել է ապրանքների ավելցուկ․ Դտ 222 Կտ 215 Դտ 215 Կտ 216 Դտ 216 Կտ 614 0% Restart quiz
Ի՞նչ է նշանակում ձևակերպումը (թեստ #25) Ի՞նչ է նշանակում ձևակերպումը (թեստ #25) Accountant.am 04/09/2024 0 991 Created on Սեպտեմբեր 04, 2024 By Accountant.am Ի՞նչ է նշանակում ձևակերպումը (թեստ #25) 1 / 10 Դ-տ 215 Կ-տ 811 Գույքագրման ժամանակ հայտնաբերվել է պատրաստի արտադրանքի ավելցուկ Գույքագրման ժամանակ հայտնաբերվել է պատրաստի արտադրանքի պակասորդ Հիմնական արտադրությունում պատրաստված և վաճառքի համար նախատեսված արտադրանքը մուտքագրվել է պահեստ Գնվել են ապրանքներ վաճառքի համար 2 / 10 Դ-տ 228 Կ-տ 252 Դրամարկղից աշխատողին է տրվել առհաշիվ գումար Բանկային հաշվից աշխատողին է փոխանցվել առհաշիվ գումար Բանկային հաշվին աշխատողի կողմից մուտքագրվել է առհաշիվ գումարի չօգտագործված մասը Բանկային հաշվից փոխանցվել է գումար մատակարարին 3 / 10 Դ-տ 812 Կ-տ 211 Պահեստից բաց են թողնվել նյութեր հիմնական արտադրություն Գույքագրման ժամանակ հայտնաբերվել է պատրաստի արտադրանքի ավելցուկ Գույքագրման ժամանակ հայտնաբերվել է պատրաստի արտադրանքի պակասորդ Պահեստից բաց են թողնվել նյութեր օժանդակ արտադրություն 4 / 10 Դ-տ 111 Կ-տ 521 Գույքագրման ժամանակ հայտնաբերվել է հիմնական միջոցների ավելցուկ Գույքագրման ժամանակ հայտնաբերվել է հիմնական միջոցների պակասորդ Ձեռք են բերվել հիմնական միջոցներ Կազմակերպությանը պատկանող հիմնական միջոցը վաճառվել է 5 / 10 Դ-տ 713 Կ-տ 112 Հաշվարկվել է օժանդակ արտադրության հիմնական միջոցների մաշվածությունը Հաշվարկվել է վարչական նշանակության հիմնական միջոցների մաշվածությունը Դուրս է գրվել վաճառված հիմնական միջոցների մաշվածությունը Հաշվարկվել է հիմնական արտադրության հիմնական միջոցների մաշվածությունը 6 / 10 Դ-տ 713 Կ-տ 531 Հաշվեգրվել է վարձատուին վճարման ենթակա վարձավճարը ֆինանսական վարձակալությամբ ընդունված և վարչական նպատակներով օգտագործվող շենքի համար Հաշվեգրվել է վարձատուին վճարման ենթակա վարձավճարը գործառնական վարձակալությամբ ընդունված և վարչական նպատակներով օգտագործվող շենքի համար Հաշվեգրվել է վարձակալից ստացման ենթակա վարձավճարը ֆինանսական վարձակալության տրված վարչական շենքի համար Հաշվեգրվել է վարձակալից ստացման ենթակա վարձավճարը գործառնական վարձակալության տրված վարչական շենքի համար 7 / 10 Դ-տ 111 Կ-տ 119 Դուրս են գրվել ֆինանսական վարձակալությամբ ստացված հիմնական միջոցները Դուրս է գրվել ֆինանսական վարձակալությամբ ստացված հիմնական միջոցների մաշվածությունը Ֆինանսական վարձակալությամբ ստացվել է հիմնական միջոց Ֆինանսական վարձակալությամբ ստացված հիմնական միջոցները միացվել են սեփականին 8 / 10 Դ-տ 713 Կ-տ 132 Հաշվարկվել է ամորտիզացիա լիցենզիաների համար Հաշվարկվել են ոչ նյութական ակտիվների արժեզրկումից կորուստները Դուրս է գրվել ոչ նյութական ակտիվի ամորտիզացիան Դուրս են գրվել վաճառված ոչ նյութական ակտիվի արժեզրկումից կուտակված կորուստները 9 / 10 Դ-տ 216 Կ-տ 614 Գույքագրման ժամանակ հայտնաբերվել է պատրաստի արտադրանքի պակասորդ Գույքագրման ժամանակ հայտնաբերվել է պատրաստի արտադրանքի ավելցուկ Գույքագրման ժամանակ հայտնաբերվել է ապրանքների պակասորդ Գույքագրման ժամանակ հայտնաբերվել է ապրանքների ավելցուկ 10 / 10 Դ-տ 211 Կ-տ 811 Պահեստից բաց են թողնվել նյութեր հիմնական արտադրություն Պահեստից բաց են թողնվել նյութեր օժանդակ արտադրություն Պահեստ են մուտքագրվել հիմնական արտադրությունից ստացված թափոնները Պահեստ են մուտքագրվել օժանդակ արտադրությունից ստացված թափոնները 0% Restart quiz
Թեստ – հաշվապահական հաշվեկշիռ և հաշիվներ (թեստ #24) Թեստ – հաշվապահական հաշվեկշիռ և հաշիվներ (թեստ #24) Accountant.am 27/08/2024 0 1581 Created on Օգոստոս 27, 2024 By Accountant.am Թեստ - հաշվապահական հաշվեկշիռ և հաշիվներ (թեստ #24) 1 / 10 Քանի՞ բաժնից է կազմված հաշվապահական հաշվեկշիռը Երկու բաժին ակտիվում և երկու բաժին պասիվում Երկու բաժին ակտիվում և երեք բաժին պասիվում Երեք բաժին ակտիվում և երեք բաժին պասիվում Մեկ բաժին ակտիվում և երկու բաժին պասիվում 2 / 10 Նշվածներից ո՞րն է սեփական կապիտալի տարր Կուտակված շահույթը Հաշվարկային հաշիվը Կանխիկ դրամը դրամարկղում Բոլոր թվարկվածները 3 / 10 Ո՞րն է հաշվեկշռի կազմման հիմնական պայմանը Ակտիվներ = սեփական կապիտալ + պարտավորություններ Ակտիվներ = սեփական կապիտալ - պարտավորություններ Սեփական կապիտալ = ակտիվներ + պարտավորություններ Պարտավորություններ = ակտիվներ + սեփական կապիտալ 4 / 10 Կրկնակի գրանցման եղանակը Տնտեսական գործառնությունների ամբողջական և ժամանակին գրանցումն է Տնտեսական իրադարձությունների հարմարավետ գրանցումն է Յուրաքանչյուր տնտեսական գործառնության արտացոլումն է մեկ հաշվի դեբետում և մեկ այլ հաշվի կրեդիտում՝ միևնույն գումարով Գործառնության կրկնակի գրանցումն է մատյանում 5 / 10 Շրջանառության տեղեկագիրն ընդհանրացնում է Հաշվապահական փաստաթղթերը Սինթետիկ և անալիտիկ հաշիվների ցուցանիշները Հաշվապահական թղթակցությունները Հաշվապահական հաշվետվության ձևերը 6 / 10 Հաշիվներն ըստ հաշվառման մանրամասնեցման աստիճանի լինում են Ակտիվային և պասիվային Հիմանական և կարգավորող Սինթետիկ և անալիտիկ Արտահաշվեկշռային 7 / 10 Հաշվապահական հաշվառման հաշիվների պլանը Հաշվառման մեջ կիրառվող անալիտիկ հաշիվների ցանկն է Հաշվեկշռային հաշիվների ցանկն է Տնտեսական միջոցները հաշվառող հաշիվների ցանկն է Հաշիվների ցանկն է՝ դասակարգված ըստ տնտեսական բովանդակության 8 / 10 Ի՞նչ կառուցվածք ունի հաշվային պլանը Դաս, խումբ, առաջին կարգի և երկրորդ կարգի հաշիվներ Դաս, խումբ, սինթետիկ և անալիտիկ հաշիվներ Դաս, խումբ և սինթետիկ հաշիվներ Դաս, խումբ և անալիտիկ հաշիվներ 9 / 10 Կարգավորող հաշիվները նախատեսված են Հաշվապահական հաշվառման օբյեկտները հաշվառելու համար Հաշվապահական հաշվառման օբյեկտների ընդհանրացման համար Հաշվապահական հաշվառման օբյեկտների արժեքը ճշտելու համար Հաշվեկշիռ կազմելու համար 10 / 10 Ի՞նչ է հաշվի շրջանառությունը Հաշվետու ժամանակաշրջանի վերջում հաշվի դեբետում կամ կրեդիտում գրանցված գործառնությունների գումարների հանրագումարը Հաշվետու ժամանակաշրջանի սկզբում հաշվի մնացորդի գրանցումը Հաշվետու ժամանակաշրջանի վերջում հաշվի մնացորդի գրանցումը Հաշվետու ժամանակաշրջանի վերջում հաշվի ավելացումների և նվազեցումների տարբերությունը 0% Restart quiz
Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #23) Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #23) Accountant.am 15/08/2024 0 876 Created on Օգոստոս 15, 2024 By Accountant.am Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #23) 1 / 10 Հիմնական արտադրությունում արտադրանքի թողարկման համար ծախսվել է վառելիք Դտ 811 Կտ 211 Դտ 812 Կտ 211 Դտ 811 Կտ 121 Դտ 211 Կտ 811 2 / 10 Հաշվարկվել է հիմնական արտադրության հիմնական միջոցների մաշվածությունը Դտ 811 Կտ 112 Դտ 812 Կտ 211 Դտ 112 Կտ 811 Դտ 211 Կտ 811 3 / 10 Արտարժութային հաշվից մարվել է բանկի կարճաժամկետ վարկը Դտ 511 Կտ 252 Դտ 253 Կտ 511 Դտ 511 Կտ 253 Դտ 511 Կտ 251 4 / 10 Կազմակերպությունը ձեռք է բերել հողամաս Դտ 111 Կտ 521 Դտ 112 Կտ 521 Դտ 118 Կտ 521 Դտ 115 Կտ 221 5 / 10 Հաշվարկային հաշվից փոխանցվել է կանխավճար հիմնական միջոց ձեռք բերելու համար Դտ 224 Կտ 252 Դտ 152 Կտ 252 Դտ 111 Կտ 521 Դտ 112 Կտ 521 6 / 10 Հաշվարկվել է վարչական շենքերի մաշվածությունը Դտ 713 Կտ 112 Դտ 112 Կտ 713 Դտ 813 Կտ 112 Դտ 712 Կտ 112 7 / 10 Հաշվեգրվել է գործառնական վարձակալությամբ վարձակալված՝ արտադրանքի պահեստի շենքի գծով վճարվելիք վարձավճարը Դտ 823 Կտ 252 Դտ 813 Կտ 531 Դտ 712 Կտ 531 Դտ 713 Կտ 531 8 / 10 Հաշվարկվել է ֆինանսական վարձակալությամբ ստացված արտադրանքի պահեստի շենքի մաշվածությունը Դտ 712 Կտ 531 Դտ 713 Կտ 531 Դտ 712 Կտ 112 Դտ 712 Կտ 121 9 / 10 Հաշվարկվել է ամորտիզացիա լիցենզիայի համար Դտ 132 Կտ 713 Դտ 713 Կտ 132 Դտ 131 Կտ 132 Դտ 132 Կտ 131 10 / 10 Գույքագրման ժամանակ հայտնաբերվել է ապրանքների ավելցուկ Դտ 222 Կտ 215 Դտ 215 Կտ 216 Դտ 216 Կտ 215 Դտ 216 Կտ 614 0% Restart quiz
Թեստ ՀՀ Աշխատանքային օրենսգրքից (թեստ #22) Թեստ ՀՀ Աշխատանքային օրենսգրքից (թեստ #22) Accountant.am 17/03/2024 1 2191 Created on Մարտ 17, 2024 By Accountant.am Թեստ ՀՀ Աշխատանքային օրենսգրքից (թեստ #22) 1 / 10 Աշխատանքային պայմանագիրը աշխատողի նախաձեռնությամբ լուծվելու դեպքում աշխատողի կողմից ծանուցման ժամկետները չպահպանելու դեպքում՝ Աշխատողը պարտավոր է գործատուին վճարել տուժանք՝ ծանուցման յուրաքանչյուր ժամկետանց օրվա համար՝ միջին ամսական աշխատավարձի 0,15 տոկոսի չափով Աշխատողի հետ չի կատարվում լրիվ վերջնահաշվարկ Աշխատողը պարտավոր է գործատուին վճարել տուժանք` ծանուցման յուրաքանչյուր ժամկետանց օրվա համար՝ միջին օրական աշխատավարձի չափով, բայց ոչ ավելի, քան միջին ամսական աշխատավարձը Աշխատողը պարտավոր է գործատուին վճարել տուժանք՝ մեկ ամսվա միջին աշխատավարձի չափով ՀՀ Աշխատանքային Օրենսգիրք, հոդված 112, մաս 2․2 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 112, մաս 2․2 2 / 10 Ամենամյա արձակուրդի վճարման ժամանակ միջին ամսական աշխատավարձի հաշվարկման համար հաշվառման ենթակա տասներկու ամիսներում չպետք է ներառվի նաև՝ Աշխատանքի ընդունման ամիսը, եթե աշխատողն ընդունվել է աշխատանքի ամսվա ընթացքում Միջին ամսական աշխատավարձի հաշվարկման պահանջ առաջանալու ամսվան նախորդող ամիսը Աշխատանքի ընդունման ամիսը, եթե աշխատողն ընդունվել է աշխատանքի ամսվա վերջում Աշխատանքի ընդունման ամիսը՝ անկախ ընդունման օրվանից ՀՀ Աշխատանքային Օրենսգիրք, հոդված 195, մաս 2, 2-րդ պարբերություն ՀՀ Աշխատանքային Օրենսգիրք, հոդված 195, մաս 2, 2-րդ պարբերություն 3 / 10 Եթե աշխատողը երկուսուկես աշխատանքային տարի անընդմեջ խուսափում է կամ հրաժարվում է իրեն հասանելիք ամենամյա արձակուրդի կամ դրա մի մասի օգտագործումից, ապա՝ Աշխատողի նկատմամբ կարող է կիրառվել կարգապահական տույժ Աշխատողին ամենամյա արձակուրդ տրամադրելու ժամանակահատվածը որոշում է գործատուն Աշխատողը պարտավոր է գործատուին վճարել տուժանք՝ մեկ ամսվա միջին աշխատավարձի չափով Աշխատողը կորցնում է վերջին երկուսուկես տարվա ընթացքում կուտակված արձակուրդի օգտագործման իրավունքը ՀՀ Աշխատանքային Օրենսգիրք, հոդված 164, մաս 10 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 164, մաս 10 4 / 10 Մինչև տասնվեց տարեկան անձանց հետ կնքվում է՝ Ժամանակավոր աշխատանքային պայմանագիր Որոշակի ժամկետով աշխատանքային պայմանագիր Անորոշ ժամկետով աշխատանքային պայմանագիր Սեզոնային աշխատանքային պայմանագիր ՀՀ Աշխատանքային Օրենսգիրք, հոդված 17․1, մաս 3 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 17․1, մաս 3 5 / 10 Համատեղությամբ աշխատողին՝ հիմնական աշխատավայրում գործուղման մեջ գտնվելու դեպքում՝ Տրամադրվում է չվճարվող արձակուրդ ոչ ավելի, քան 15 օր աշխատանքային տարվա ընթացքում Տրամադրվում է չվճարվող արձակուրդ ոչ ավելի, քան 30 օր աշխատանքային տարվա ընթացքում Չի տրամադրվում չվճարվող արձակուրդ Տրամադրվում է չվճարվող արձակուրդ ոչ ավելի, քան 60 օր աշխատանքային տարվա ընթացքում ՀՀ Աշխատանքային Օրենսգիրք, հոդված 176, մաս 1, կետ 6 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 176, մաս 1, կետ 6 6 / 10 Ի՞նչ ժամկետով կարող է սահմանվել փորձաշրջան՝ ՀՀ օրենսդրությամբ նախատեսված դեպքերում կարող է սահմանվել մինչև վեց ամիս ժամկետով փորձաշրջան Փորձաշրջանի ժամկետը չի կարող վեց ամսից ավելի լինել Գործատուի պահանջով կարող է սահմանվել մինչև տասնչորս ամիս ժամկետով փորձաշրջան ՀՀ օրենսդրությամբ նախատեսված դեպքերում կարող է սահմանվել մինչև տասներկու ամիս ժամկետով փորձաշրջան ՀՀ Աշխատանքային Օրենսգիրք, հոդված 92, մաս 2 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 92, մաս 2 7 / 10 Տարիքային կենսաթոշակի իրավունք ունեցող աշխատողի վաթսուներեք տարին, իսկ տարիքային կենսաթոշակի իրավունք չունեցող աշխատողի վաթսունհինգ տարին լրանալու դեպքում՝ Գործատուն իրավունք ունի աշխատողի հետ լուծելու անորոշ ժամկետով կնքված աշխատանքային պայմանագիրը, ինչպես նաև որոշակի ժամկետով կնքված աշխատանքային պայմանագիրը նախքան դրա գործողության ժամկետի լրանալը Գործատուն իրավունք ունի կրճատելու աշխատողի հաստիքը Աշխատողն իրավունք ունի պահանջելու աշխատաժամանակի կրճատում Գործատուն իրավունք չունի աշխատողի հետ լուծելու անորոշ ժամկետով կնքված աշխատանքային պայմանագիրը, ինչպես նաև որոշակի ժամկետով կնքված աշխատանքային պայմանագիրը նախքան դրա գործողության ժամկետի լրանալը Հիմք՝ ՀՀ Աշխատանքային Օրենսգրքի հոդված 113, մաս 1, կետ 11-ը ուժը կորցրել է 03.05.23թ. Հիմք՝ ՀՀ Աշխատանքային Օրենսգրքի հոդված 113, մաս 1, կետ 11-ը ուժը կորցրել է 03.05.23թ. 8 / 10 Սահմանված ժամկետում աշխատողին ամենամյա արձակուրդը կամ ամենամյա արձակուրդի տեղափոխված մասը չտրամադրելու դեպքում՝ Գործատուն պարտավոր է աշխատողին վճարել տուժանք՝ մեկ ամսվա միջին աշխատավարձի չափով Գործատուն պարտավոր է այդ ժամկետից հետո կետանցված յուրաքանչյուր օրվա համար աշխատողին վճարել տուժանք՝ աշխատողի միջին ամսական աշխատավարձի 0,15 տոկոսի չափով, բայց ոչ ավելի, քան միջին ամսական աշխատավարձը Գործատուն պարտավոր է այդ ժամկետից հետո կետանցված յուրաքանչյուր օրվա համար աշխատողին վճարել տուժանք՝ աշխատողի միջին օրական աշխատավարձի չափով, բայց ոչ ավելի, քան միջին ամսական աշխատավարձը Գործատուն պարտավոր է աշխատողին տրամադրել լրացուցիչ արձակուրդ՝ ոչ պակաս քան 3 օր տևողությամբ ՀՀ Աշխատանքային Օրենսգիրք, հոդված 167, մաս 5 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 167, մաս 5 9 / 10 Համատեղությամբ աշխատանքի դեպքում՝ Հիմնական աշխատանք կարող է համարվել այն աշխատանքը, որը կատարվում է աշխատանքային պայմանագրի հիման վրա Կողմերի համաձայնությամբ աշխատողի համատեղությամբ աշխատանքը կարող է համարվել հիմնական աշխատանք, իսկ հիմնական աշխատանքը՝ համատեղությամբ Գործատուի պահանջով՝ աշխատողի համատեղությամբ աշխատանքը կարող է համարվել հիմնական աշխատանք, իսկ հիմնական աշխատանքը՝ համատեղությամբ Հիմնական աշխատանք կարող է համարվել այն աշխատանքը, որը կատարվում է աշխատաժամանակի առավել տևողությամբ կնքված աշխատանքային պայմանագրի հիման վրա ՀՀ Աշխատանքային Օրենսգիրք, հոդված 99, մաս 5 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 99, մաս 5 10 / 10 Աշխատանքի առաջին տարվա համար ամենամյա արձակուրդը տրամադրվում է տվյալ գործատուի մոտ անընդհատ աշխատանքի վեց ամիսը լրանալուց հետո՝ Կողմերի համաձայնությամբ ամենամյա արձակուրդը կարող է տրամադրվել նաև մինչև աշխատողի՝ տվյալ գործատուի մոտ անընդհատ աշխատանքի վեց ամիսը լրանալը Աշխատողի պահանջով ամենամյա արձակուրդը կարող է տրամադրվել նաև մինչև աշխատողի՝ տվյալ գործատուի մոտ անընդհատ աշխատանքի վեց ամիսը լրանալը Աշխատանքի ծավալներից կախված՝ ամենամյա արձակուրդը կարող է տրամադրվել նաև մինչև աշխատողի՝ տվյալ գործատուի մոտ անընդհատ աշխատանքի վեց ամիսը լրանալը Գործատուի պահանջով ամենամյա արձակուրդը կարող է տրամադրվել նաև մինչև աշխատողի՝ տվյալ գործատուի մոտ անընդհատ աշխատանքի վեց ամիսը լրանալը ՀՀ Աշխատանքային Օրենսգիրք, հոդված 164, մաս 2 ՀՀ Աշխատանքային Օրենսգիրք, հոդված 164, մաս 2 0% Restart quiz
Թեստ – 9 հարց հարկային ոլորտից (թեստ #21) Թեստ – 9 հարց հարկային ոլորտից (թեստ #21) Accountant.am 10/01/2024 0 1860 Created on Հունվար 08, 2024 By Accountant.am Թեստ - 9 հարց հարկային ոլորտից (թեստ #21) 1 / 9 Գյուղատնտեսական արտադրանքի արտադրությամբ զբաղված շահութահարկ վճարողները ազատվում են շահութահարկից մինչև 2023թ․ դեկտեմբերի 31-ը ազատվում են շահութահարկից մինչև 2024թ․ դեկտեմբերի 31-ը ազատվում են շահութահարկից մինչև 2024թ․ դեկտեմբերի 31-ը, եթե այլ եկամուտների տեսակարար կշիռը համապատասխան հարկային տարվա համախառն եկամտի մեջ չի գերազանցում տասը տոկոսը 2 / 9 ԱԱՀ-ի հաշվանցումներ (պակասեցումներ) չեն կատարում՝ ԱԱՀ վճարող համարվողները ԱԱՀ վճարող համարվողները ԱԱՀ զրոյական դրույքաչափով հարկվող գործարքների մասով ԱԱՀ վճարող համարվողները ԱԱՀ-ից ազատված գործարքների մասով 3 / 9 2024թ․ հունվարի 1-ից դրամարկղային գործառնությունների գրանցումը բացառապես էլեկտրոնային եղանակով՝ էլեկտրոնային դրամարկղային գրքում, պարտադիր է․ բոլոր կազմակերպությունների համար ԱԱՀ վճարող համարվող կազմակերպությունների համար բոլոր կազմակերպությունների և ԱԱՀ վճարող համարվող ԱՁ - ների համար 4 / 9 ՀՀ տարածքում անհատ ձեռնարկատերերի, նոտարների, փաստաբանների և կազմակերպությունների միջև իրականացվող ցանկացած գործարքի դիմաց վճարումը և վճարի ստացումն իրականացվում են անկանխիկ ձևով․ բոլոր դեպքերում եթե գործարքի գումարը գերազանցում է 300 000 դրամը եթե գործարքի գումարը գերազանցում է 500 000 դրամը 5 / 9 Հսկիչ դրամարկղային մեքենաների կիրառության կանոնների (բացառությամբ 416 հոդվածի 4-րդ մասում նշված դեպքի) խախտման համար կազմակերպությունը, անհատ ձեռնարկատերը կամ նոտարը տուգանվում է․ 50 հազար դրամի և տվյալ հարկ վճարողի բոլոր հսկիչ դրամարկղային մեքենաներով նախորդ եռամսյակի ընթացքում արձանագրված շրջանառության 0.5 տոկոսի գումարի հանրագումարի չափով, բայց ոչ ավելի, քան 10 միլիոն դրամը 100 հազար դրամի և տվյալ հարկ վճարողի բոլոր հսկիչ դրամարկղային մեքենաներով նախորդ եռամսյակի ընթացքում արձանագրված շրջանառության 0.5 տոկոսի գումարի հանրագումարի չափով, բայց ոչ ավելի, քան 10 միլիոն դրամը 200 հազար դրամի և տվյալ հարկ վճարողի բոլոր հսկիչ դրամարկղային մեքենաներով նախորդ եռամսյակի ընթացքում արձանագրված շրջանառության 0.5 տոկոսի գումարի հանրագումարի չափով, բայց ոչ ավելի, քան 10 միլիոն դրամը 6 / 9 2024թ․ հունվարի 1-ից հարկման ընդհանուր համակարգում գործունեություն իրականացնող անհատ ձեռնարկատերերի հարկման բազայի նկատմամբ շահութահարկը հաշվարկվում է 18 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 23 տոկոս դրույքաչափով 7 / 9 Հարկման հատուկ համակարգերում գործունեություն իրականացնող անհատ ձեռնարկատերերը և նոտարները գործունեության այդ տեսակների մասով շահութահարկը վճարում են ամսական տաս հազար դրամի չափով ամսական հինգ հազար դրամի չափով շահութահարկ չեն վճարում 8 / 9 Վարձակալական վճարի գծով ստացվող եկամուտների մասով շրջանառության հարկը հաշվարկվում է 1 տոկոս դրույքաչափով 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 9 / 9 Շահութահարկ վճարողի եռամսյակային կանխավճարների գումարները կազմում են նախորդ հարկային տարվա շահութահարկի գումարի 18 տոկոսը նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսը նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսը կամ նախորդ եռամսյակի ընթացքում ապրանքների մատակարարումից, աշխատանքների կատարումից և (կամ) ծառայությունների մատուցումից ստացվող եկամուտների երկու տոկոսը LinkedIn Facebook VKontakte 0% Restart quiz
Ի՞նչ է նշանակում ձևակերպումը (թեստ #20) Ի՞նչ է նշանակում ձևակերպումը (թեստ #20) Accountant.am 16/11/2023 0 1832 Created on Նոյեմբեր 16, 2023 By Accountant.am Ի՞նչ է նշանակում ձևակերպումը (թեստ #20) 1 / 10 Դ-տ 252 Կ-տ 221 Հաշվարկային հաշվում ստացվել է գումար մատակարարից Հաշվարկային հաշվում ստացվել է գումար գնորդից Հաշվարկային հաշվից փոխանցվել է գումար մատակարարին Հաշվարկային հաշվից փոխանցվել է գումար մատակարարին 2 / 10 Դ-տ 521 Կ-տ 252 Հաշվարկային հաշվից փոխանցվել է գումար մատակարարին Հաշվարկային հաշվից փոխանցվել է գումար գնորդին Հաշվարկային հաշվում ստացվել է գումար մատակարարից Հաշվարկային հաշվում ստացվել է գումար գնորդից 3 / 10 Դ-տ 511 Կ-տ 252 Հաշվարկային հաշվում ստացվել է բանկի կարճաժամկետ վարկը Հաշվարկային հաշվում ստացվել է բանկի երկարաժամկետ վարկը Հաշվարկային հաշվից մարվել է բանկի կարճաժամկետ վարկը Հաշվարկային հաշվից մարվել է բանկի երկարաժամկետ վարկը 4 / 10 Դ-տ 118 Կ-տ 521 Մուտքագրվել և շահագործման է հանձվել կապալառուի կառուցված շենքը Մատակարարից ձեռք են բերվել տեղակայում պահանջող սարքավորումներ Հիմնական միջոցները ստացվել են որպես շնորհ Տեղակայված սարքավորումները հանձվել են շահագործման 5 / 10 Դ-տ 531 Կ-տ 252 Հաշվարկային հաշվում ստացվել է վարձավճար գործառնական վարձակալությամբ տրված ակտիվի համար Հաշվարկային հաշվում ստացվել է վարձավճար ֆինանսական վարձակալությամբ տրված ակտիվի համար Հաշվարկային հաշվից փոխանցվել է վարձավճար գործառնական վարձակալությամբ ստացված ակտիվի համար Հաշվարկային հաշվից փոխանցվել է վարձավճար ֆինանսական վարձակալությամբ ստացված ակտիվի համար 6 / 10 Դ-տ 215 Կ-տ 614 Պահեստ է մուտքագրվել վերադարձված արտադրանքը Դուրս է գրվել վաճառված արտադրանքի ինքնարժեքը Գույքագրման ժամանակ հայտնաբերվել է արտադրանքի պակասորդ Գույքագրման ժամանակ հայտնաբերվել է արտադրանքի ավելցուկ 7 / 10 Դ-տ 215 Կ-տ 711 Պահեստից արտադրանքն առաքվել է գնորդին Պահեստ է մուտքագրվել գնորդի վերադարձրած արտադրանքը Մատակարարին վերադարձվել է գնված ապրանքը Պահեստ է մուտքագրվել արտադրված արտադրանքը 8 / 10 Դ-տ 714 Կ-տ 211 Դուրս է գրվել վաճառված նյութերի ինքնարժեքը Դուրս է գրվել վաճառված ապրանքի ինքնարժեքը Գույքագրման ժամանակ հայտնաբերվել է նյութերի ավելցուկ Գույքագրման ժամանակ հայտնաբերվել է ապրանքների ավելցուկ 9 / 10 Դ-տ 221 Կ-տ 614 Մատակարարից ձեռք են բերվել նյութեր Մատակարարից ձեռք են բերվել ապրանքներ Ճանաչվել է եկամուտը չօգտագործվող նյութերի վաճառքից Հաշվարկային հաշվում ստացվել է գումար գնորդից 10 / 10 Դ-տ 611 Կ-տ 331 Ճանաչվել է ապրանքների վաճառքից հասույթը Նյութերի վաճառքից հասույթը դուրս է գրվել շահույթին կամ վնասին Ապրանքների վաճառքից հասույթը դուրս է գրվել շահույթին կամ վնասին Գնորդին վճարվել է վերադարձված ապրանքների արժեքը LinkedIn Facebook VKontakte 0% Restart quiz
Թեստ – Որքա՞ն կկազմի գումարը (թեստ #19) Թեստ – Որքա՞ն կկազմի գումարը (թեստ #19) Accountant.am 04/07/2023 0 458 Created on Հուլիս 04, 2023 By Accountant.am Թեստ - Որքա՞ն կկազմի գումարը (թեստ #19) 1 / 10 Սոցիալական վճար կատարող վարձու աշխատողը աշխատում է հնգօրյա աշխատանքային գրաֆիկով, և նրա պայմանագրային աշխատավարձը կազմում է 180 000 դրամ: Հաշվառման ենթակա տասներկու ամիսների ընթացքում ունեցել է 5 օրվա անաշխատունակության նպաստ՝ 11 429 դրամի (առանց եկամտային հարկի պահումի) չափով, իսկ նպաստի ամսվա աշխատավարձը կազմել է 135 000 դրամ: Որքա՞ն կկազմի աշխատողի համար հաշվարկվող արձակուրդային վճարը 10 աշխատանքային օրվա համար: 11 429 դրամ 57 145 դրամ 62 785 դրամ 75 000 դրամ 180 000 * 11 = 1 980 000 / 11 = 180 000 / 21 * 10 = 85 714 դրամ, որից կպահվի 20 % եկամտային հարկ՝ 17 143 դրամ, սոցիալական վճար՝ 4 286 դրամ, դրոշմանիշային վճար՝ 1 500 դրամ: Վճարման ենթակա արձակուրդային վճարը կկազմի 62 785 դրամ 180 000 * 11 = 1 980 000 / 11 = 180 000 / 21 * 10 = 85 714 դրամ, որից կպահվի 20 % եկամտային հարկ՝ 17 143 դրամ, սոցիալական վճար՝ 4 286 դրամ, դրոշմանիշային վճար՝ 1 500 դրամ: Վճարման ենթակա արձակուրդային վճարը կկազմի 62 785 դրամ 2 / 10 Վարձու աշխատողը աշխատում է ոչ լրիվ աշխատաժամանակով՝ շաբաթական մինչև 20 ժամ տևողությամբ, նրա վճարման ենթակա ամսական աշխատավարձը կազմում է 37 500 դրամ, և նա չունի այլ գործատուի կողմից վճարված եկամուտ հաշվառման ենթակա տասներկու ամիսների ընթացքում: Աշխատել է յոթ ամիս: Որքա՞ն կկազմի աշխատողի համար հաշվարկվող մայրության նպաստը: 30 333 դրամ 75 000 դրամ 172 698 դրամ 364 000 դրամ 52 000 * 7 = 364 000 / 12 = 30 333 դրամ Մայրության նպաստը կհաշվարկվի նվազագույն ամսական աշխատավարձի հիսուն տոկոսից, քանի որ աշխատողի միջին ամսական աշխատավարձը պակաս է նվազագույն ամսական աշխատավարձի հիսուն տոկոսից: 46 875 / 30.4 * 140 = 215 872, որից կպահվի 20 % եկամտային հարկ՝ 43 174 դրամ: Վճարման ենթակա մայրության նպաստը կկազմի 172 698 դրամ 52 000 * 7 = 364 000 / 12 = 30 333 դրամ Մայրության նպաստը կհաշվարկվի նվազագույն ամսական աշխատավարձի հիսուն տոկոսից, քանի որ աշխատողի միջին ամսական աշխատավարձը պակաս է նվազագույն ամսական աշխատավարձի հիսուն տոկոսից: 46 875 / 30.4 * 140 = 215 872, որից կպահվի 20 % եկամտային հարկ՝ 43 174 դրամ: Վճարման ենթակա մայրության նպաստը կկազմի 172 698 դրամ 3 / 10 Սոցիալական վճար չկատարող վարձու աշխատողը աշխատել է 15 օր, նրա պայմանագրային աշխատավարձը կազմում է 250 000 դրամ: Որքա՞ն կկազմի նրա վճարման ենթակա աշխատավարձը, եթե ամիսն ունի 22 աշխատանքային օր: 75 000 դրամ 133 364 դրամ 170 455 դրամ 255 682 դրամ 250 000 / 22 * 15 = 170 455, որից կպահվի 20 % եկամտային հարկ՝ 34 091 դրամ, դրոշմանիշային վճար՝ 3 000 դրամ: Վճարման ենթակա աշխատավարձը կկազմի 133 364 դրամ 250 000 / 22 * 15 = 170 455, որից կպահվի 20 % եկամտային հարկ՝ 34 091 դրամ, դրոշմանիշային վճար՝ 3 000 դրամ: Վճարման ենթակա աշխատավարձը կկազմի 133 364 դրամ 4 / 10 Անհրաժեշտ է հաշվարկել 4 օրվա անաշխատունակության նպաստ վարձու աշխատողի համար: Նա աշխատել է ինը ամիս՝ վեցօրյա աշխատանքային գրաֆիկով, 200 000 դրամ պայմանագրային աշխատավարձով: Հաշվառման ենթակա ամիսների ընթացքում ունեցել է 2 օրվա անաշխատունակության նպաստ՝ 4 267 դրամի (առանց եկամտային հարկի պահումի) չափով, իսկ նպաստի ամսվա աշխատավարձը կազմել է 180 000 դրամ: 15 226 դրամ 19 032 դրամ 38 064 դրամ 76 128 դրամ (200 000 * 8) + 4 267 + 180 000 = 1 784 267 / 12 = 148 689 * 80% = 118 951 / 25 * 4 = 19 032, որից կպահվի 20 % եկամտային հարկ՝ 3 806 դրամ: Վճարման ենթակա անաշխատունակության նպաստը կկազմի 15 226 դրամ (200 000 * 8) + 4 267 + 180 000 = 1 784 267 / 12 = 148 689 * 80% = 118 951 / 25 * 4 = 19 032, որից կպահվի 20 % եկամտային հարկ՝ 3 806 դրամ: Վճարման ենթակա անաշխատունակության նպաստը կկազմի 15 226 դրամ 5 / 10 Վարձու աշխատողի աշխատավարձը կազմում է 150 000 դրամ: Կազմակերպությունում աշխատել է տասը ամիս, որոնց ընթացքում նրա համար հաշվարկվել է արձակուրդային վճար՝ 71 429 դրամ, արձակուրդի ամսվա աշխատավարձը կազմել է 75 000 դրամ, մեկ անգամ ստացել է պարգևավճար պայմանագրային աշխատավարձի չափով: Հաշվառման ենթակա տասներկու ամիսների ընթացքում ստացել է եկամուտ այլ գործատուի կողմից՝ երկու ամիս՝ ամսական 120 000 դրամի չափով: Որքա՞ն կկազմի աշխատողի համար հաշվարկվող մայրության նպաստը: 144 792 դրամ 289 584 դրամ 579 166 դրամ 723 958 դրամ (150 000 * 9) + 75 000 + 71 429 + 150 000 + (120 000 * 2) = 1 886 429 / 12 = 157 202 / 30.4 * 140 =723 958, որից կպահվի 20 % եկամտային հարկ՝ 144 792 դրամ: Վճարման ենթակա մայրության նպաստը կկազմի 579 166 դրամ (150 000 * 9) + 75 000 + 71 429 + 150 000 + (120 000 * 2) = 1 886 429 / 12 = 157 202 / 30.4 * 140 =723 958, որից կպահվի 20 % եկամտային հարկ՝ 144 792 դրամ: Վճարման ենթակա մայրության նպաստը կկազմի 579 166 դրամ 6 / 10 Վարձու աշխատողի համար սահմանված է ժամային դրույքաչափ՝ 900 դրամ: Ամսվա ընթացքում աշխատել է 174 ժամ, որից 10 ժամը՝ արտաժամ, ինչպես նաև ևս 8 ժամ տոնական: Որքա՞ն կկազմի աշխատողի ամսվա աշխատավարձը: 75 000 դրամ 175 500 դրամ 250 000 դրամ 300 000 դրամ Արտաժամյա աշխատանքի յուրաքանչյուր ժամի համար, ժամային դրույքաչափից բացի, վճարվում է հավելում` ժամային դրույքաչափի 50 տոկոսից ոչ պակաս չափով: (174 * 900) + (10 * 900 * 30%) + (8 * 900 * 2) Վճարման ենթակա աշխատավարձը կկազմի 175 500 դրամ Արտաժամյա աշխատանքի յուրաքանչյուր ժամի համար, ժամային դրույքաչափից բացի, վճարվում է հավելում` ժամային դրույքաչափի 50 տոկոսից ոչ պակաս չափով: (174 * 900) + (10 * 900 * 30%) + (8 * 900 * 2) Վճարման ենթակա աշխատավարձը կկազմի 175 500 դրամ 7 / 10 Սոցիալական վճար չկատարող վարձու աշխատողը աշխատում է վեցօրյա աշխատանքային գրաֆիկով, և նրա պայմանագրային աշխատավարձը կազմում է 130 000 դրամ: Հաշվառման ենթակա տասներկու ամիսների ընթացքում ունեցել է 10 օրվա արձակուրդային վճար՝ 52 000 դրամի (առանց եկամտային հարկի պահումի) չափով, արձակուրդի ամսվա աշխատավարձը կազմել է 65 000 դրամ: Որքա՞ն կկազմի աշխատողի համար հաշվարկվող արձակուրդային վճարը 15 աշխատանքային օրվա համար: 130 000 դրամ 100 000 դրամ 78 000 դրամ 60 900 դրամ 130 000 * 11 = 1 430 000 / 11 = 130 000 / 25 * 15 = 78 000 դրամ, որից կպահվի 20 % եկամտային հարկ՝ 15 600 դրամ, դրոշմանիշային վճար՝ 1 500 դրամ: Վճարման ենթակա արձակուրդային վճարը կկազմի 60 900 դրամ 130 000 * 11 = 1 430 000 / 11 = 130 000 / 25 * 15 = 78 000 դրամ, որից կպահվի 20 % եկամտային հարկ՝ 15 600 դրամ, դրոշմանիշային վճար՝ 1 500 դրամ: Վճարման ենթակա արձակուրդային վճարը կկազմի 60 900 դրամ 8 / 10 Վարձու աշխատողը միկրոձեռնարկատիրության սուբյեկտի աշխատակից է, և նրա ամսական աշխատավարձը կազմում է 100 000 դրամ: Որքա՞ն կկազմի աշխատողի համար հաշվարկվող մայրության նպաստը: 75 000 դրամ 215 872 դրամ 210 872 դրամ 250 872 դրամ Մայրության նպաստի հաշվարկման համար միջին ամսական աշխատավարձը հաշվարկելիս վարձու աշխատողի՝ միկրոձեռնարկատիրության մեջ ներգրավված լինելու ժամանակահատվածի յուրաքանչյուր ամսվա համար որպես տվյալ գործատուի կողմից վարձու աշխատողին վճարված եկամուտ ընդունվում է ժամանակավոր անաշխատունակությունն առաջանալու օրվա դրությամբ սահմանված նվազագույն ամսական աշխատավարձի հիսուն տոկոսը, այն է՝ 46 875 դրամը: 46 875 / 30.4 * 140 = 215 872, որից կպահվի 5 000 դրամ եկամտային հարկ: Վճարման ենթակա մայրության նպաստը կկազմի 210 872 դրամ Մայրության նպաստի հաշվարկման համար միջին ամսական աշխատավարձը հաշվարկելիս վարձու աշխատողի՝ միկրոձեռնարկատիրության մեջ ներգրավված լինելու ժամանակահատվածի յուրաքանչյուր ամսվա համար որպես տվյալ գործատուի կողմից վարձու աշխատողին վճարված եկամուտ ընդունվում է ժամանակավոր անաշխատունակությունն առաջանալու օրվա դրությամբ սահմանված նվազագույն ամսական աշխատավարձի հիսուն տոկոսը, այն է՝ 46 875 դրամը: 46 875 / 30.4 * 140 = 215 872, որից կպահվի 5 000 դրամ եկամտային հարկ: Վճարման ենթակա մայրության նպաստը կկազմի 210 872 դրամ 9 / 10 Վարձու աշխատողի համար սահմանված է ժամային դրույքաչափ՝ 750 դրամ: Ամսվա ընթացքում աշխատել է 158 ժամ, որից 8 ժամը՝ գիշերային: Որքա՞ն կկազմի աշխատողի ամսվա աշխատավարձը: 60 000 դրամ 118 500 դրամ 120 300 դրամ 180 000 դրամ Գիշերային աշխատանքի յուրաքանչյուր ժամի համար վճարվում է հավելում ոչ պակաս, քան ժամային դրույքաչափի 30 տոկոսի չափով: (158 * 750) + (8 * 750 * 30 %) Վճարման ենթակա աշխատավարձը կկազմի 120 300 դրամ Գիշերային աշխատանքի յուրաքանչյուր ժամի համար վճարվում է հավելում ոչ պակաս, քան ժամային դրույքաչափի 30 տոկոսի չափով: (158 * 750) + (8 * 750 * 30 %) Վճարման ենթակա աշխատավարձը կկազմի 120 300 դրամ 10 / 10 Անհրաժեշտ է հաշվարկել 8 օրվա անաշխատունակության նպաստ վարձու աշխատողի համար: Նա աշխատել է վեց ամիս՝ հնգօրյա աշխատանքային գրաֆիկով, 450 000 դրամ պայմանագրային աշխատավարձով: Հաշվառման ենթակա տասներկու ամիսների ընթացքում ստացել է եկամուտ այլ գործատուի կողմից՝ երեք ամիս՝ ամսական 150 000 դրամի չափով: 32 000 դրամ 64 000 դրամ 210 000 դրամ 262 500 դրամ (450 000 * 6) + (150 000 * 3) = 3 150 000 / 12 = 262 500 * 80% = 210 000 / 21 * 8 = 80 000, որից կպահվի 20 % եկամտային հարկ՝ 16 000 դրամ: Վճարման ենթակա անաշխատունակության նպաստը կկազմի 64 000 դրամ (450 000 * 6) + (150 000 * 3) = 3 150 000 / 12 = 262 500 * 80% = 210 000 / 21 * 8 = 80 000, որից կպահվի 20 % եկամտային հարկ՝ 16 000 դրամ: Վճարման ենթակա անաշխատունակության նպաստը կկազմի 64 000 դրամ LinkedIn Facebook VKontakte 0% Restart quiz
Թեստ – Հաշվապահական հաշվառման տեսություն (թեստ #18) Թեստ – Հաշվապահական հաշվառման տեսություն (թեստ #18) Accountant.am 16/05/2023 0 2854 Created on Մայիս 16, 2023 By Accountant.am Թեստ - Հաշվապահական հաշվառման տեսություն (թեստ #18) 1 / 10 Ո՞ր միջոցներն են համարվում ակտիվ այն բոլոր տնտեսական միջոցները, որոնք կազմակերպությունը օգտագործում է կարճատև ժամանակահատվածում այն բոլոր տնտեսական միջոցները, որոնք կազմակերպությունը օգտագործում է երկարատև ժամանակահատվածում կազմակերպության կողմից վերահսկվող այն տնտեսական միջոցները, որոնց օգտագործումից վերջինս ակնկալում է տնտեսական օգուտների ստացում կազմակերպության կողմից վերահսկվող այն տնտեսական միջոցները, որոնց արժեքը հնարավոր չէ չափել 2 / 10 Ո՞րն է հաշվապահական հաշվեկշռի կազմման հիմնական պայմանը ակտիվների գումարը հավասար է պարտավորությունների գումարին ակտիվների գումարը հավասար է սեփական կապիտալի և պարտավորությունների գումարին ակտիվների գումարը հավասար է սեփական կապիտալի գումարին պարտավորությունների գումարը հավասար է ակտիվների և սեփական կապիտալի գումարին 3 / 10 Ո՞րն է հիմնական միջոցի հաշվեկշռային արժեքը իրական արժեքի և մնացորդային արժեքի տարբերությունը սկզբնական արժեքի և կուտակված մաշվածության ու արժեզրկումից կորուստների տարբերությունը սկզբնական արժեքի և կուտակված մաշվածության ու արժեզրկումից կորուստների հանրագումարը վերագնահատման արժեքի և կուտակված մաշվածության հանրագումարը 4 / 10 Ո՞րն է հիմնական միջոցի մնացորդային արժեքը այն գնահատված գումարն է, որը կազմակերպությունը կստանա տվյալ պահին ակտիվի օտարումից հանած ակտիվի օտարման գնահատված ծախսումները, եթե ակտիվն արդեն լիներ այն տարիքի ու վիճակի, ինչ ակնկալվում էր օգտակար ծառայության ավարտին լուծարման ժամանակ ստացված ջարդոնն է այն գումարն է, որով ակտիվը գնահատվում է հաշվեկշռում ակտիվի վաճառքի գինն է՝ հանած օտարման ծախսումները 5 / 10 Գործառնական վարձակալությամբ վարձակալված ակտիվը հաշվեկշռային արժեքով արտացոլվում է վարձակալի հաշվեկշռում վարձատուի հաշվեկշռում և՛ վարձակալի, և՛ վարձատուի հաշվեկշիռներում չի արտացոլվում որևէ կողմի հաշվեկշռում 6 / 10 Ֆինանսական վարձակալության տրված ակտիվի մաշվածությունը պետք է հաշվարկի և՛ վարձատուն, և՛ վարձակալը կախված է պայմանավորվածությունից վարձատուն վարձակալը 7 / 10 Ոչ նյութական ակտիվը սկզբնապես պետք է չափվի իրական արժեքով հաշվեկշռային արժեքով սկզբնական արժեքով ներկա արժեքով 8 / 10 Պաշարների ինքնարժեքի մեջ ներառվում են գնման գինը վաճառքի ծախսումները ձեռքբերման, վերամշակման և պաշարների գտնվելու վայրի և պատշաճ վիճակի բերելու հետ կապված այլ ծախսումները պաշարների պահպանման ծախսումները 9 / 10 Անհուսալի դեբիտորական պարտքի դուրս գրվող գումարը փոխհատուցվում է պահուստային կապիտալի հաշվին դեբիտորական պարտքերի հնարավոր կորուստների պահուստի հաշվին սեփական կապիտալի հաշվին չբաշխված շահույթի հաշվին 10 / 10 Կանոնադրական կապիտալը կարող է ավելացվել միայն կազմակերպության մասնակիցների լրացուցիչ ներդրումների հաշվին միայն պահուստային կապիտալի հաշվին հաշվետու տարվա ֆինանսական արդյունքների հաշվին կազմակերպության մասնակիցների լրացուցիչ ներդրումների, պահուստային կապիտալի, էմիսիոն եկամտի կամ չբաշխված շահույթի հաշվին LinkedIn Facebook VKontakte 0% Restart quiz
Թեստ – հարկման ընդհանուր համակարգ (թեստ #17) Թեստ – հարկման ընդհանուր համակարգ (թեստ #17) Accountant.am 21/04/2023 0 2195 Created on Ապրիլ 21, 2023 By Accountant.am Թեստ - հարկման ընդհանուր համակարգ (թեստ #17) 1 / 10 Համաձայն ՀՀ ՀՕ հոդված 59-ի՝ ԱԱՀ-ի շեմը կազմում է․ 58.35 միլիոն դրամ 75 միլիոն դրամ 115 միլիոն դրամ 120 միլիոն դրամ 2 / 10 Եթե հարկ վճարողը հարկային մարմին է ներկայացրել հայտարարություն՝ նշում կատարելով ԱԱՀ վճարող համարվելու և որպես ԱԱՀ վճարող հաշվառվելու մասին, ապա ԱԱՀ վճարող է համարվում․ տվյալ տարվա սկզբից հայտարարությունը ներկայացնելու օրվան նախորդող 20-րդ օրվանից ոչ շուտ հայտարարությունը ներկայացնելու օրվան նախորդող 30-րդ օրվանից ոչ շուտ հայտարարությունը ներկայացնելու օրվան նախորդող 60-րդ օրվանից ոչ շուտ 3 / 10 ԵՏՄ անդամ պետություններից Հայաստանի Հանրապետություն ԵՏՄ ապրանքի կարգավիճակ ունեցող ապրանքի ներմուծման դեպքում, եթե Օրենսգրքի 62-րդ հոդվածով այլ բան սահմանված չէ, ապա ԱԱՀ-ով հարկման բազա է համարվում․ ներմուծվող ապրանքի ձեռքբերման արժեքը ներմուծվող ապրանքի ձեռքբերման արժեքը + բեռնափոխադրման արժեքը ներմուծվող ապրանքի ինքնարժեքը հարկ վճարողի կողմից առաջարկված արժեքը 4 / 10 ԱԱՀ-ի հաշվանցումներ (պակասեցումներ) չեն կատարում․ ԱԱՀ վճարող համարվողները ֆինանսական վարձակալությամբ ստացված բեռնատար մեքենա ձեռք բերելու դեպքում եթե ոչ իրացման նպատակով ձեռք են բերվել և (կամ) ներմուծվել են թեթև մարդատար ավտոմեքենաներ, բացառությամբ այն դեպքերի, երբ թեթև մարդատար ավտոմեքենաներն օգտագործվում են վարձույթով տրամադրելու համար եթե ոչ իրացման նպատակով ձեռք են բերվել և (կամ) ներմուծվել են բեռնատար ավտոմեքենաներ 5 / 10 ԱԱՀ-ից ազատված գործարք է համարվում․ ոչ նյութական ակտիվի օտարումը գույքի՝ լիզինգով տրամադրումը ԵՏՄ անդամ պետություններից Հայաստանի Հանրապետություն ԵՏՄ ապրանքի կարգավիճակ ունեցող ապրանքի ներմուծումը թերթերի և ամսագրերի օտարումը 6 / 10 Շահութահարկով հարկման բազայի որոշման նպատակով շահութահարկ վճարողների համար եկամուտ չեն համարվում․ ոչ առևտրային կազմակերպությունների անհատույց ստացած ակտիվները (այդ թվում` անդամավճարները), աշխատանքները և ծառայությունները վարձակալական վճարը ոչ նյութական ակտիվի օտարումից եկամուտը հիմնական միջոցի օտարումից եկամուտը 7 / 10 Շենքը վարձակալության հանձնելու ժամանակ եկամուտը հաշվարկվում է շենքի կադաստրային արժեքի․ 50 տոկոսից ոչ պակաս չափով 60 տոկոսից ոչ պակաս չափով 70 տոկոսից ոչ պակաս չափով 80 տոկոսից ոչ պակաս չափով 8 / 10 Համակարգչային տեխնիկայի համար ամորտիզացիոն նվազագույն ժամկետ է սահմանվում․ 6 ամիս 1 տարի 5 տարի 8 տարի 9 / 10 Գյուղատնտեսական արտադրանքի արտադրությամբ զբաղված շահութահարկ վճարողները ազատվում են շահութահարկի վճարումից ազատվում են շահութահարկի վճարումից մինչև 2023 թվականի դեկտեմբերի 31-ը ազատվում են շահութահարկի վճարումից մինչև 2024 թվականի դեկտեմբերի 31-ը ազատվում են շահութահարկի վճարումից մինչև 2025 թվականի դեկտեմբերի 31-ը 10 / 10 Շահութահարկի կանխավճար կատարելու պարտավորություն ունենալու դեպքում կանխավճարը հաշվարկվում է․ նախորդ հարկային տարվա շահութահարկի գումարի 18 տոկոսի չափով նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսի չափով նախորդ հարկային տարվա շահութահարկի գումարի 18 տոկոսի կամ նախորդ եռամսյակի եկամուտների երկու տոկոսով հաշվարկվող գումարի նվազագույնի չափով նախորդ հարկային տարվա շահութահարկի գումարի 20 տոկոսի կամ նախորդ եռամսյակի եկամուտների երկու տոկոսով հաշվարկվող գումարի նվազագույնի չափով LinkedIn Facebook VKontakte 0% Restart quiz
2-րդ եթերաշրջան – Ո՞վ է ուզում դառնալ գլխավոր հաշվապահ 2-րդ եթերաշրջան – Ո՞վ է ուզում դառնալ գլխավոր հաշվապահ Accountant.am 14/03/2023 0
Թեստ ՀՀ Հարկային օրենսգրքից (թեստ #16) Թեստ ՀՀ Հարկային օրենսգրքից (թեստ #16) Accountant.am 27/01/2023 0 2339 Created on Հունվար 27, 2023 By Accountant.am Թեստ ՀՀ Հարկային օրենսգրքից (թեստ #16) 1 / 10 Եթե հարկ վճարողը հարկային մարմին է ներկայացրել հայտարարություն՝ նշում կատարելով ԱԱՀ վճարող համարվելու և որպես ԱԱՀ վճարող հաշվառվելու մասին, ապա ԱԱՀ վճարող է համարվում․ հայտարարությունը ներկայացնելու օրվան նախորդող օրվանից ոչ շուտ հայտարարությունը ներկայացնելու օրվան նախորդող 5-րդ օրվանից ոչ շուտ հայտարարությունը ներկայացնելու օրվան նախորդող 10-րդ օրվանից ոչ շուտ հայտարարությունը ներկայացնելու օրվան նախորդող 20-րդ օրվանից ոչ շուտ 2 / 10 ԱԱՀ-ից ազատված գործարք է․ բեռների, փոստի և (կամ) ուղևորների փոխադրման՝ միջազգային տրանսպորտային ծառայությունների մատուցումը միջազգային երթուղիներով թռիչքներ իրականացնող օդանավերի լիցքավորման համար անհրաժեշտ վառելանյութի մատակարարումը բժշկական օգնության և սպասարկման ծառայությունների, մասնավորապես հիվանդությունների կանխարգելման, ախտորոշման, բժշկական խորհրդատվության, բուժական, վերականգնողական, բժշկական փորձաքննության անցկացման ծառայությունների մատուցումը ՀՀ տարածքում բեռնափոխադրումների իրականացումը 3 / 10 Հարկային հաշիվներ դուրս են գրում․ ԱԱՀ վճարող չհամարվողները ԱԱՀ վճարող համարվողները այն գործարքների մասով, որոնք ազատված են ԱԱՀ-ից այն գործարքների մասով, որոնք ենթակա են ԱԱՀ-ի 0 տոկոս դրույքաչափով հարկման 4 / 10 Ռեզիդենտ շահութահարկ վճարողի և մշտական հաստատության միջոցով Հայաստանի Հանրապետությունում գործունեություն իրականացնող ոչ ռեզիդենտ շահութահարկ վճարողի հարկման բազան որոշելիս համախառն եկամտից չի նվազեցվում ներկայացուցչական ծախսերի այն մասը, որը գերազանցում է հարկային տարվա համախառն եկամտի 0.5 տոկոսը կամ հինգ միլիոն դրամը որը գերազանցում է հարկային տարվա համախառն եկամտի 1 տոկոսը կամ մեկ միլիոն դրամը որը գերազանցում է հարկային տարվա համախառն եկամտի 5 տոկոսը կամ տաս միլիոն դրամը որը գերազանցում է հարկային տարվա համախառն եկամտի 10 տոկոսը կամ տաս միլիոն դրամը 5 / 10 Հայաստանի Հանրապետության տարածքից դուրս գործուղման դեպքում ռեզիդենտ շահութահարկ վճարողի և մշտական հաստատության միջոցով Հայաստանի Հանրապետությունում գործունեություն իրականացնող ոչ ռեզիդենտ շահութահարկ վճարողի հարկման բազան որոշելիս համախառն եկամտից չի նվազեցվում գործուղման ծախսերի (մասնավորապես՝ օրապահիկ, գիշերավարձ, տրանսպորտային ծախսեր, ժամանակավոր գրանցման հետ կապված ծախսեր) այն մասը, որը գերազանցում է հարկային տարվա համախառն եկամտի մեկ տոկոսը որը գերազանցում է հարկային տարվա համախառն եկամտի հինգ տոկոսը որը գերազանցում է հարկային տարվա համախառն եկամտի տաս տոկոսը որը գերազանցում է հարկային տարվա համախառն եկամտի քսան տոկոսը 6 / 10 Հոսքային գծեր, ռոբոտատեխնիկայի համար կիրառվում է հետևյալ ամորտիզացիոն նվազագույն ժամկետը․ 6 ամիս 1 տարի 3 տարի 5 տարի 7 / 10 2023թ․ հունվարի 1-ից եկամտային հարկը հաշվարկվում է հետևյալ դրույքաչափով. 20 տոկոս 21 տոկոս 22 տոկոս 23 տոկոս 8 / 10 Բեռնատար կամ բեռնաուղևորատար ավտոմոբիլային տրանսպորտի միջոցի համար գույքահարկ չի հաշվարկվում․ թողարկման ամսաթիվը ներառող հարկային տարվան հաջորդող 5-րդ հարկային տարվանից սկսած թողարկման ամսաթիվը ներառող հարկային տարվան հաջորդող 10-րդ հարկային տարվանից սկսած թողարկման ամսաթիվը ներառող հարկային տարվան հաջորդող 15-րդ հարկային տարվանից սկսած թողարկման ամսաթիվը ներառող հարկային տարվան հաջորդող 20-րդ հարկային տարվանից սկսած 9 / 10 Հարկի վճարումը սահմանված ժամկետներից ուշացնելու դեպքում սահմանված տույժը հաշվարկվում է ժամանակին չմուծված հարկի գումարի նկատմամբ ոչ ավելի, քան․ 180 օրվա համար 365 օրվա համար 730 օրվա համար 910 օրվա համար 10 / 10 Ապօրինի գործունեության հայտնաբերման դեպքում գանձվում է տուգանք․ այդ գործունեության արդյունքում Օրենսգրքով սահմանված կարգով հաշվարկված ձեռնարկատիրական եկամտի 10 տոկոսի չափով, բայց ոչ պակաս 50 հազար դրամից այդ գործունեության արդյունքում Օրենսգրքով սահմանված կարգով հաշվարկված ձեռնարկատիրական եկամտի 25 տոկոսի չափով, բայց ոչ պակաս 100 հազար դրամից այդ գործունեության արդյունքում Օրենսգրքով սահմանված կարգով հաշվարկված ձեռնարկատիրական եկամտի 50 տոկոսի չափով, բայց ոչ պակաս 200 հազար դրամից այդ գործունեության արդյունքում Օրենսգրքով սահմանված կարգով հաշվարկված ձեռնարկատիրական եկամտի 100 տոկոսի չափով, բայց ոչ պակաս 500 հազար դրամից LinkedIn Facebook VKontakte 0% Restart quiz
Ի՞նչ է նշանակում ձևակերպումը (թեստ #15) Ի՞նչ է նշանակում ձևակերպումը (թեստ #15) Accountant.am 10/01/2023 0 1794 Created on Հունվար 10, 2023 By Accountant.am Ի՞նչ է նշանակում ձևակերպումը (թեստ #15) 1 / 10 Դ-տ 211 Կ-տ 228 Դրամարկղից աշխատողին գումար է տրվել նյութեր ձեռքբերելու համար Հաշվետու անձը ձեռք է բերել նյութեր Հաշվետու անձը վաճառել է նյութեր Մարվել է ձեռք բերված նյութերի մասով կրեդիտորական պարտքը 2 / 10 Դ-տ 521 Կ-տ 252 Մատակարարի պարտքը մարվել է հաշվարկային հաշվից Մատակարարի պարտքը մարվել է դրամարկղից Գնորդների պարտքը մարվել է հաշվարկային հաշվից Գնորդների պարտքը մարվել է դրամարկղից 3 / 10 Դ-տ 252 Կ-տ 511 Հաշվարկային հաշվում ստացվել է բանկի կարճաժամկետ վարկը Հաշվարկային հաշվում ստացվել է բանկի երկարաժամկետ վարկը Հաշվարկային հաշվից մարվել է բանկի կարճաժամկետ վարկը Հաշվարկային հաշվից մարվել է բանկի երկարաժամկետ վարկը 4 / 10 Դ-տ 527 Կ-տ 252 Հաշվարկվել է ժամանակավոր անաշխատունակության նպաստ Դրամարկղում ստացվել է գումար աշխատողների պատճառված վնասի դիմաց Հաշվարկային հաշվից փոխանցվել է աշխատավարձ աշխատողներին Դրամարկղից վճարվել է աշխատավարձ աշխատողներին 5 / 10 Դ-տ 251 Կ-տ 221 Դրամարկղից գումար է վճարվել գնորդներին Դրամարկղում գումար է ստացվել գնորդներից Հաշվարկային հաշվում գումար է ստացվել գնորդներից Դրամարկղում վարձավճար է ստացվել վարձակալից 6 / 10 Դ-տ 713 Կ-տ 112 Դուրս է գրվել վաճառված ՀՄ մաշվածությունը Հաշվարկվել է արտադրանքի պահեստում շահագործվող սառնարանների մաշվածությունը Հաշվարկվել է հիմնական արտադրության ՀՄ մաշվածությունը Հաշվարկվել է վարչական նշանակության ՀՄ մաշվածությունը 7 / 10 Դ-տ 821 Կ-տ 527 Հաշվարկվել է աշխատավարձ սարքավորումը տեղակայող բանվորների համար Հաշվարկվել է աշխատավարձ սարքավորումը նորոգող բանվորների համար Հաշվարկվել է աշխատավարձ շենքեր կառուցող բանվորների համար Հաշվարկվել է աշխատավարձ հիմնական արտադրության բանվորների համար 8 / 10 Դ-տ 713 Կ-տ 531 Հաշվեգրվել է վարձատուին վճարման ենթակա վարձավճարը ֆինանսական վարձակալությամբ ընդունված և վարչական նպատակներով օգտագործվող շենքի համար Հաշվեգրվել է վարձատուին վճարման ենթակա վարձավճարը գործառնական վարձակալությամբ ընդունված և վարչական նպատակներով օգտագործվող շենքի համար Հաշվեգրվել է վարձակալից ստացման ենթակա վարձավճարը գործառնական վարձակալության տրված վարչական շենքի համար Վճարվել է վարձատուի վարձավճարը վարչական նպատակներով օգտագործվող շենքի գործառնական վարձակալության համար 9 / 10 Դ-տ 111 Կ-տ 119 Դուրս են գրվել ֆինանսական վարձակալությամբ ստացված հիմնական միջոցները Դուրս է գրվել ֆինանսական վարձակալությամբ ստացված հիմնական միջոցների մաշվածությունը Դուրս է գրվել ֆինանսական վարձակալության հանձնված շենքի հաշվեկշռային արժեքը Ֆինանսական վարձակալությամբ ստացված հիմնական միջոցները միացվել են սեփականին 10 / 10 Դ-տ 713 Կ-տ 132 Հաշվարկվել է ամորտիզացիա լիցենզիայի համար Հաշվարկվել են ոչ նյութական ակտիվների արժեզրկումից կորուստները Դուրս է գրվել ոչ նյութական ակտիվի կուտակված ամորտիզացիան Ոչ նյութական ակտիվները վաճառվել են այլ կազմակերպության LinkedIn Facebook VKontakte 0% Restart quiz
Թեստ դրույքաչափերի վերաբերյալ (թեստ #14) Թեստ դրույքաչափերի վերաբերյալ (թեստ #14) Accountant.am 15/11/2022 0 Հրապարակվել է հարկերի դրույքաչափերի վերաբերյալ թեստի թարմացված տարբերակն այս հղումով… 1938 Created on Հոկտեմբեր 21, 2022 By Accountant.am Թեստ դրույքաչափերի վերաբերյալ (թեստ #14) 1 / 10 ԱԱՀ-ով հարկման օբյեկտ համարվող գործարքների ու գործառնությունների հարկման բազայի նկատմամբ ԱԱՀ-ն հաշվարկվում է․ 16.67 տոկոս դրույքաչափով 18 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 22 տոկոս դրույքաչափով 2 / 10 Շահութահարկ վճարողի հարկման բազայի նկատմամբ շահութահարկը հաշվարկվում է․ 16.67 տոկոս դրույքաչափով 18 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 22 տոկոս դրույքաչափով 3 / 10 2023 թվականի հունվարի 1-ից աշխատավարձի նկատմամբ եկամտային հարկը հաշվարկվում է հետևյալ դրույքաչափով․ 18 տոկոս 20 տոկոս 21 տոկոս 22 տոկոս 4 / 10 Ռոյալթիների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 15 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 5 / 10 Վարձակալական վճարների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 15 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 6 / 10 Շահաբաժինների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 15 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 7 / 10 Եթե հարկային գործակալի կողմից հարկ վճարողներին վճարվող եկամուտների մասով առկա չեն Հարկային օրենսգրքի 55-րդ հոդվածի 2-րդ մասի 1-5-րդ կետերով սահմանված հաշվարկային փաստաթղթեր, ապա այդ եկամուտների մասով եկամտային հարկը հաշվարկվում է․ 5 տոկոս դրույքաչափով 10 տոկոս դրույքաչափով 15 տոկոս դրույքաչափով 20 տոկոս դրույքաչափով 8 / 10 Առևտրական գործունեությունից ստացվող եկամուտների նկատմամբ շրջանառության հարկը հաշվարկվում է հետևյալ դրույքաչափով․ 3.5 տոկոս 5 տոկոս 6 տոկոս 10 տոկոս 9 / 10 Արտադրական գործունեությունից ստացվող եկամուտների նկատմամբ շրջանառության հարկը հաշվարկվում է հետևյալ դրույքաչափով․ 3.5 տոկոս 5 տոկոս 6 տոկոս 10 տոկոս 10 / 10 Հանրային սննդի ոլորտում իրականացվող գործունեությունից ստացվող եկամուտների նկատմամբ շրջանառության հարկը հաշվարկվում է հետևյալ դրույքաչափով․ 3.5 տոկոս 6 տոկոս 10 տոկոս 20 տոկոս LinkedIn Facebook VKontakte 0% Restart quiz
Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #13) Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #13) Accountant.am 10/10/2022 2 1694 Created on Հոկտեմբեր 10, 2022 By Accountant.am Ինչպե՞ս է ձևակերպվում գործառնությունը (թեստ #13) 1 / 10 Հիմնական արտադրության բանվորների համար հաշվարկվել է աշխատավարձ․ Դտ 527 Կտ 812 Դտ 527 Կտ 811 Դտ 811 Կտ 527 Դտ 527 Կտ 251 2 / 10 Հաշվարկային հաշվում ստացվել է գումար բաժնետերերից՝ որպես ներդրում կանոնադրական կապիտալում Դտ 252 Կտ 251 Դտ 252 Կտ 311 Դտ 252 Կտ 342 Դտ 311 Կտ 252 3 / 10 Հաշվարկվել է հիմնական արտադրության հիմնական միջոցների մաշվածությունը․ Դտ 811 Կտ 112 Դտ 112 Կտ 811 Դտ 111 Կտ 112 Դտ 811 Կտ 111 4 / 10 Ծախսվել են նյութեր վարչական կարիքների համար․ Դտ 711 Կտ 211 Դտ 712 Կտ 211 Դտ 713 Կտ 251 Դտ 713 Կտ 211 5 / 10 Հաշվարկվել է արտադրական սարքավորումների մաշվածությունը․ Դտ 813 Կտ 112 Դտ 811 Կտ 123 Դտ 811 Կտ 132 Դտ 821 Կտ 112 6 / 10 Սարքավորման տեղակայման համար հաշվարկվել է աշխատավարձ․ Դտ 111 Կտ 527 Դտ 822 Կտ 527 Դտ 527 Կտ 252 Դտ 527 Կտ 111 7 / 10 Մատակարարից ապառիկ ձեռք են բերվել տեղակայման ենթակա սարքավորումներ․ Դտ 118 Կտ 252 Դտ 111 Կտ 521 Դտ 111 Կտ 252 Դտ 118 Կտ 521 8 / 10 Գույքագրման ժամանակ հայտնաբերվել է նյութերի պակասորդ․ Դտ 211 Կտ 714 Դտ 714 Կտ 211 Դտ 521 Կտ 211 Դտ 211 Կտ 521 9 / 10 Մանրածախ խանութի դրամարկղում ստացվել է հասույթ ապրանքների իրացումից․ Դտ 252 Կտ 614 Դտ 251 Կտ 614 Դտ 251 Կտ 611 Դտ 252 Կտ 611 10 / 10 Հայտարարվել են բաժնետերերի տարեկան շահաբաժինները․ Դտ 311 Կտ 529 Դտ 529 Կտ 311 Դտ 529 Կտ 342 Դտ 342 Կտ 529 LinkedIn Facebook VKontakte 0% Restart quiz